2019年1月28日(月)
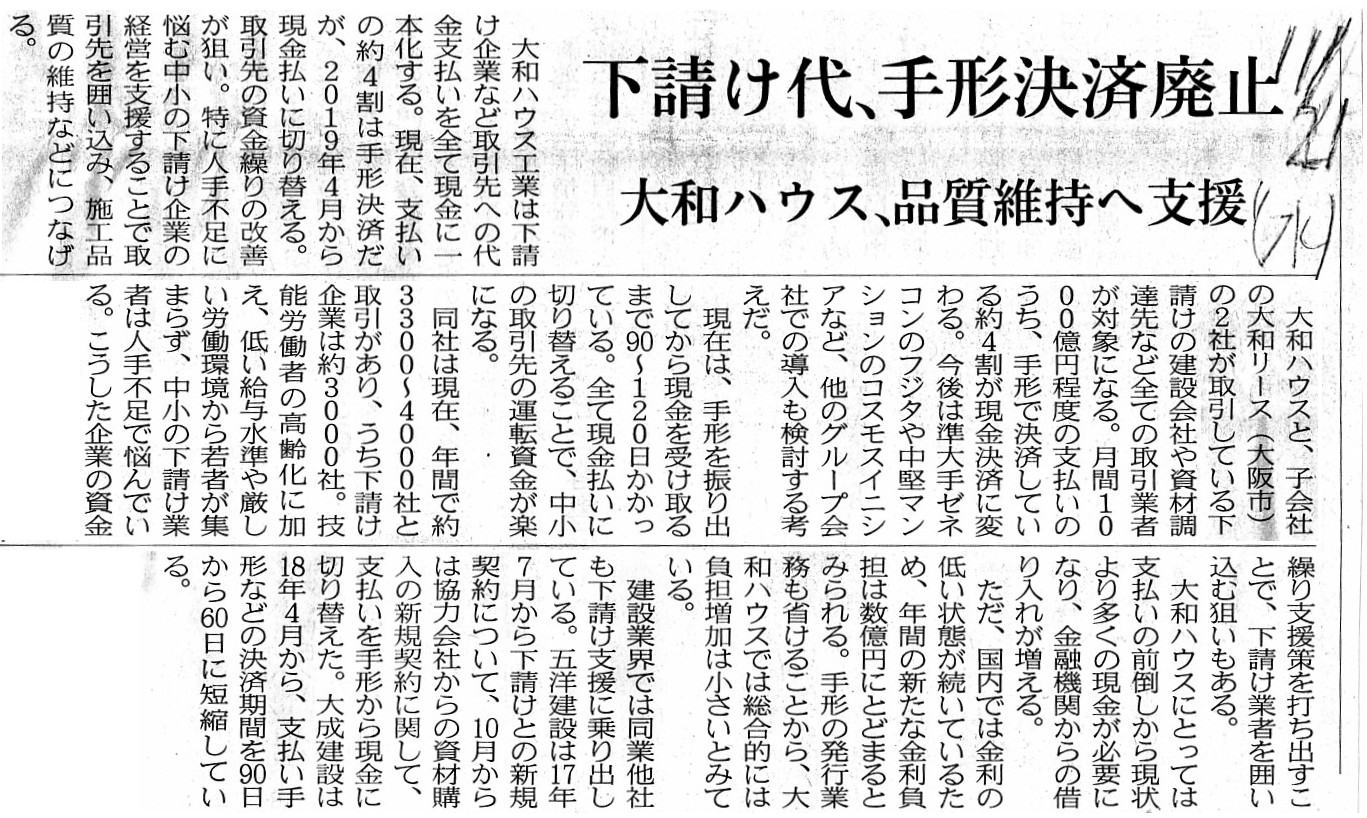
2018年11月21日(水)日本経済新聞
下請け代、手形決済廃止 大和ハウス、品質維持へ支援
(記事)
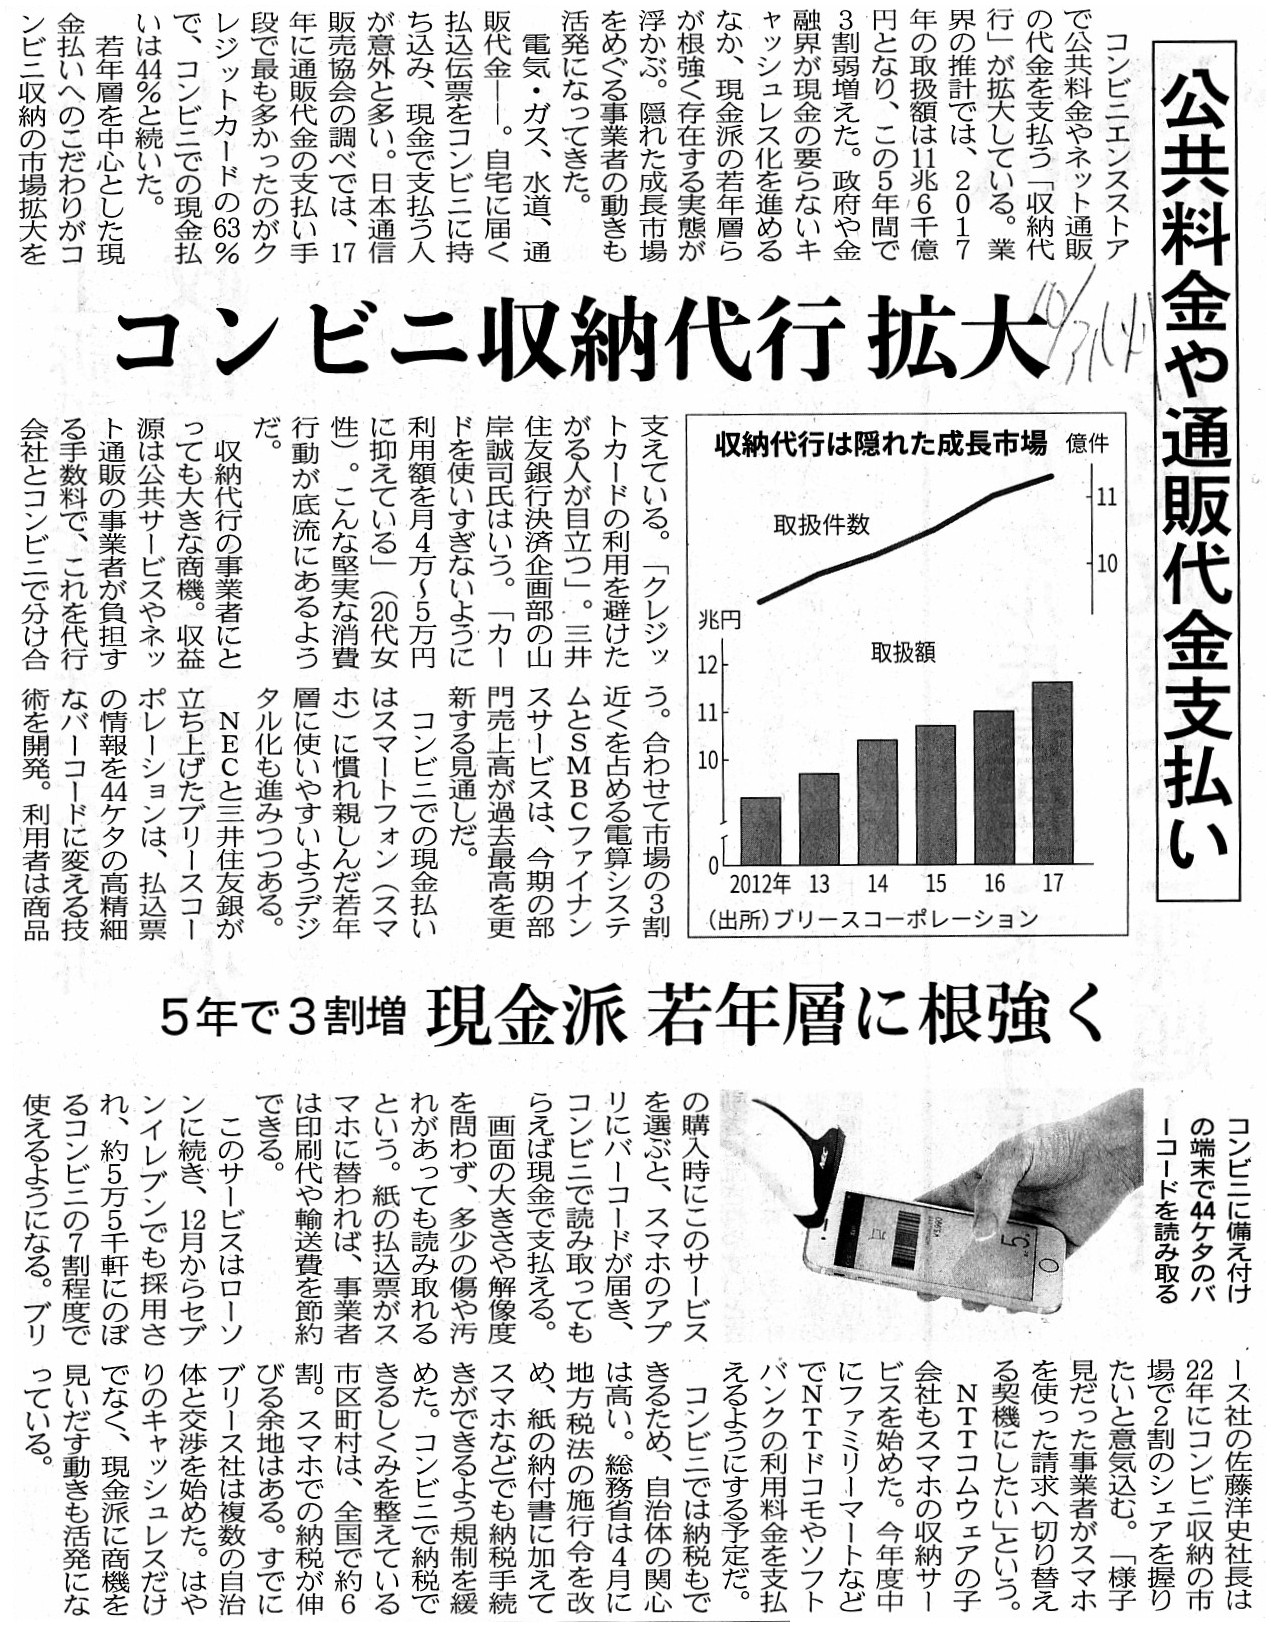
2018年10月31日(水)日本経済新聞
公共料金や通販代金支払い コンビニ収納代行 拡大 5年で3割増 現金派 若年層に根強く
(記事)
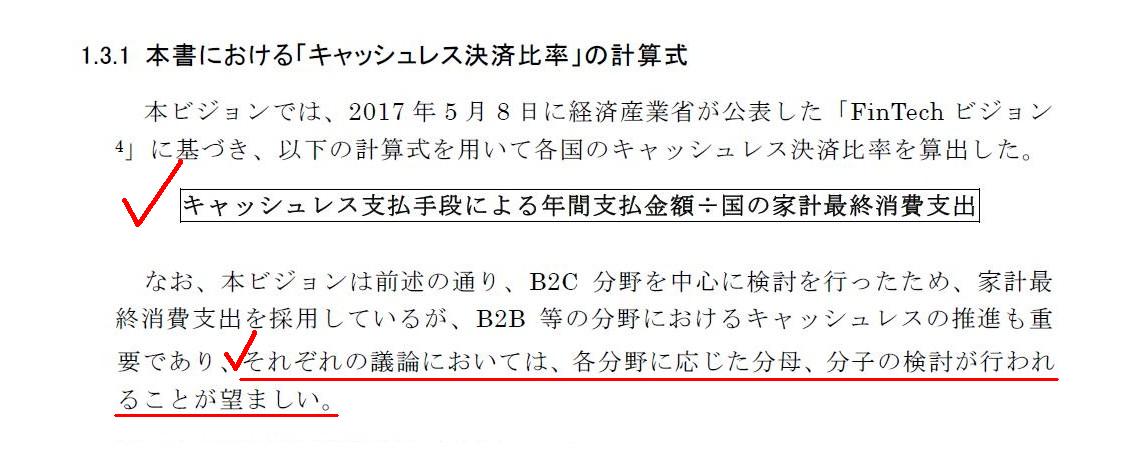
「キャッシュレス決済比率」の計算式
(7/74ページ)
キャッシュレスの現状と今後の取組
平成30年5月
経済産業省
ttps://www.kantei.go.jp/jp/singi/it2/senmon/dai14/siryou2-1.pdf
「会計学辞典 第五版」 森田哲彌、宮本匡章 編著 (中央経済社)
「重要性(監査)、重要性の原則」 ("Materiality"、"Principle of Materiality")
「相対的危険性」 ("Relative Risk")
ソフトバンク株式会社の上場に関する記事を計26本紹介し、有価証券の上場には4つのパターンがあるという資料を作成し、
「『米国預託証券』を通じた米国市場への上場を除いた、現在行われている外国市場への上場は全て純粋に域外上場である。」
という点について考察を行った41日前のコメント↓。
2018年12月18日(火)
http://citizen.nobody.jp/html/201812/20181218.html
「『売出し』や『募集』に申し込みをする投資家と株式市場で株式の取引をする投資家との間に情報格差があってはならない。」、
という点について考察を行った40日前のコメント↓。
2018年12月19日(水)
http://citizen.nobody.jp/html/201812/20181219.html
「現行の『売出し』と『募集』の制度(手続き、引受人の決定方法とその時の引受価格の決定方法)を所与のこととするならば、
『応募倍率』がちょうど『1倍』になる時、売出人の売却益と発行者の資金調達額は最大化される。」、
という点について考察を行った39日前のコメント↓。
2018年12月20日(木)
http://citizen.nobody.jp/html/201812/20181220.html
「証券会社が投資家から受け取るいわゆる取引手数料(株式売買委託手数料)は、
理論的には、価額(約定代金)ではなく株式数(売買株式数、最も典型的には単元数)に基づいて算定するべきである。」、
という点について考察を行った38日前のコメント↓。
2018年12月21日(金)
http://citizen.nobody.jp/html/201812/20181221.html
2018年12月22日(土)
http://citizen.nobody.jp/html/201812/20181222.html
「元来の証券取引制度(1893年~1945年)と現行の証券取引制度(1948年~)の相違点」について考察を行った36日前のコメント↓。
2018年12月23日(日)
http://citizen.nobody.jp/html/201812/20181223.html
「会計の人間にとっては非常に大きなインパクトのある出来事が、1948年(昭和23年)の証券取引法の制定であったのだが、
1948年(昭和23年)の証券取引制度の根本的変更は『証券民主化』という言葉で一般的に表現されている。」、という点と、
「『絶対的な保証』とは、当局が法定書類を作成することである。そうすれば、記載事項に誤記や虚偽は絶対的に生じない。」、
という点について考察を行った35日前のコメント↓。
2018年12月24日(月)
http://citizen.nobody.jp/html/201812/20181224.html
「公認会計士制度は、最も元来的には(1948年当時は)『公認会計士が発行者に常駐して有価証券報告書を作成する。』
という考え方であり、実は会計監査という考え方はなかった。」、という点と、
「監査制度という観点から言えば、証券取引制度は1966年(昭和41年)にも根本的な変更が行われたということになるのだが、
それは『有価証券報告書の作成者が公認会計士から発行者へと変更になった。』という抜本的な変更であった。」、
という点について書いた34日前のコメント↓。
2018年12月25日(火)
http://citizen.nobody.jp/html/201812/20181225.html
2018年12月26日(水)
http://citizen.nobody.jp/html/201812/20181226.html
「証憑から仕訳を書く。」と書いた32日前のコメント↓。
2018年12月27日(木)
http://citizen.nobody.jp/html/201812/20181227.html
「当事者であれば証拠はいらない。」と書いた31日前のコメント↓。
2018年12月28日(金)
http://citizen.nobody.jp/html/201812/20181228.html
「企業統治(コーポレート・ガバナンス)の向上のため、経営を第三者の視点で監視する会社機関を導入することを考えるならば、
『社外取締役』ではなく『監査役』の職務・権限を拡充する旨の会社法の改正が有効なのではないか。」という点と、
「会計用語としての『証憑』は『証拠』という意味合いではなく『伝票』という意味であり、
『伝票・証憑』には"memorandum"(メモ、覚え書き、備忘録)としての役割がある。
そして、会計用語としての『証憑』の英訳は、"evidence"では決してなく、"voucher"や"slip"という単語である。」
と書いた30日前のコメント↓。
2018年12月29日(土)
http://citizen.nobody.jp/html/201812/20181229.html
「米国で第1回公認会計士試験施行されたのは1934年だったのではないか。」という点と、
「『トラッキング・ストック』は、『本源的価値の算定ができない。』という根源的かつ致命的な問題点がある。」、
という点について書いた29日前のコメント↓。
2018年12月30日(日)
http://citizen.nobody.jp/html/201812/20181230.html
「会社が自社株を買うことは会社の残余財産の分配金額を減少させる。
この重要な財務上のインパクトは、現行の会社法下だけではなく、旧商法下においても当てはまる。」、
という点について書いた28日前のコメント↓。
2018年12月31日(月)
http://citizen.nobody.jp/html/201812/20181231.html
(日本郵政株式会社がアフラック・インコーポレーテッドに出資をするという事例について
その①)
「保有議決権割合の計算は郵便配達とは違う。」と書いた27日前のコメント↓。
2019年1月1日(火)
http://citizen.nobody.jp/html/201901/20190101.html
(日本郵政株式会社がアフラック・インコーポレーテッドに出資をするという事例について
その②)
「日本郵政株式会社がアフラック・インコーポレーテッドの発行済普通株式の7%を取得した時点では、
日本郵政株式会社の保有議決権割合は『0.747%~7%』の間のいずれかの割合であり(他の株主の継続保有年数次第である)、
また、株式取得から4年後の時点では『7%~42.94%』の間のいずれかの割合である(理由は取得時点の理由と同じ)。」という点と、
「極端な言い方をすれば、アフラック・インコーポレーテッドでは株主の保有議決権割合が株主名簿とは無関係なので、
株主が自分の保有議決権割合を自分で計算するのは事実上不可能である(保有議決権割合が他の株主の継続保有年数に依存する)。」
という点について書いた26日前のコメント↓。
2019年1月2日(水)
http://citizen.nobody.jp/html/201901/20190102.html
2019年1月3日(木)
http://citizen.nobody.jp/html/201901/20190103.html
「日本国内の証券取引所に上場している日本企業は、自社の株主にどんなに外国人投資家が多かろうが、
株主総会招集通知や有価証券報告書や決算短信や適時情報開示を英文で作成する必要は一切ない。」という点と、
「日本の証券取引所とは異なり、現在のミャンマーとラオスとカンボジアの証券取引所における株式上場パターンは
『"Native
Listing"or "Pure Territorial
Listing"(「本来上場」もしくは「純域内上場」)』である。」
という点について書いた24日前のコメント↓。
2019年1月4日(金)
http://citizen.nobody.jp/html/201901/20190104.html
「投資家が市場に出す買い注文や売り注文や指値は同質であることが証券制度上の前提である。」
という点について書いた23日前のコメント↓。
2019年1月5日(土)
http://citizen.nobody.jp/html/201901/20190105.html
「日本企業は、日本会計基準を採用したまま、自社ADRを米国の株式市場に上場させることができる。」という点と、
「現在のミャンマーにおける外資規制の下では、『上場企業』は米国預託証券を発行できないのだが、
『非上場企業』は、ミャンマーの証券制度・証券規制とは全く無関係に、
現時点で米国預託証券を発行して米国市場に上場させることができる」、という点について書いた22日前のコメント↓。
2019年1月6日(日)
http://citizen.nobody.jp/html/201901/20190106.html
2019年1月7日(月)
http://citizen.nobody.jp/html/201901/20190107.html
「実務上も理論上も、日本の当局に提出する書類の監査と米国の当局に提出する書類の監査は全く関係がない独立した別の監査であり、
原株式の証券規制・上場制度とADRの証券規制・上場制度は全く関係がない独立した別の証券制度である。」、
という点について書いた20日前のコメント↓。
2019年1月8日(火)
http://citizen.nobody.jp/html/201901/20190108.html
「元来的には、監査に関する責任を負うのは監査法人ではなく公認会計士自身である。」、
という点について書いた19日前のコメント↓。
2019年1月9日(水)
http://citizen.nobody.jp/html/201901/20190109.html
「公認会計士は業務執行には一切関与してはならない(発行者からの独立性を保持しなければならない)という点から言っても、
内部統制の構築は明らかに受託者(取締役)が執行するべき業務の1つである以上、
公認会計士はむしろ内部統制に関しては一切意見表明をしたり判断をしたりはするべきはない。」、という点と、
「文書を書いた本人はその文書を"confirm"(確認)したりはしない。
文書を書いた本人はその文書を"look
again"(見直しをする)だけである。」、という点について書いた18日前のコメント↓。
2019年1月10日(木)
http://citizen.nobody.jp/html/201901/20190110.html
「『確認書』にせよ"CERTIFICATION"にせよ、著名された文書に添付する文書としては明らかに『蛇足』である。」
という点について書いた17日前のコメント↓。
2019年1月11日(金)
http://citizen.nobody.jp/html/201901/20190111.html
「会社法は、株主間における議決権行使についての合意は考慮しない。」という点と、
「金融商品取引法では、投資家保護の観点から、間接保有や共同保有の考え方を広く定義している。」という点と、
「公開買付は市場外で行われるが、株式売渡請求権は株主総会外で行使される。」
という点について書いた16日前のコメント↓。
2019年1月12日(土)
http://citizen.nobody.jp/html/201901/20190112.html
「親会社による上場子会社の非公開化と昨今の『マネジメント・バイアウト』とには多くの共通点がある(概念的に非常に近い)。」、
という点について書いた15日前のコメント↓。
2019年1月13日(日)
http://citizen.nobody.jp/html/201901/20190113.html
「株式の将来の再上場が予定されているという状況下では、
会社は非公開化後も『ディスクロージャー』(情報開示)の継続義務を負うべきである。」、
という点について書いた14日前のコメント↓。
2019年1月14日(月)
http://citizen.nobody.jp/html/201901/20190114.html
「理論的には、証券制度は『新規上場』も『上場廃止』も前提とはしていない。」
という点について書いた13日前のコメント↓。
2019年1月15日(火)
http://citizen.nobody.jp/html/201901/20190115.html
「2種類の情報の中で、『②経済主体がおかれた特定の立場における経験や学習を通じて排他的に入手されるもの(私的情報)』
を起因として『情報の非対称性』が発生するだが、この『情報の非対称性』は本質的に解消することができない。
その理由は、『私的情報』はそもそもどのような手段を用いても他人に伝達することができない類の情報だからである。」
という点について書いた12日前のコメント↓。
2019年1月16日(水)
http://citizen.nobody.jp/html/201901/20190116.html
「訂正を行うことのメリットは上場廃止を行うことのメリットよりも大きい。」という点と、
「会計監査というのは、『確認』か何かではなく、どちらかと言えば、いわゆる『分析的手続』に主に依拠するべきである。」
という点について書いた11日前のコメント↓。
2019年1月17日(木)
http://citizen.nobody.jp/html/201901/20190117.html
「発行者は上場する前は紛れもなく非上場企業であった一方、市場の投資家は非上場株式の売買を行ったことなど
一度もない(そして事実上非上場株式の売買は行うことができない)。」という点と、
「日本とは正反対に、米国では『分析的手続』は会計監査を行う上で極めて重要な手続であると位置付けられている。」という点と、
「現行の監査制度では、実は公認会計士は真の意味の『実査』(実際に現場まで赴いて自分の目で確認をすること)すら行えない。」
という点について書いた10日前のコメント↓。
2019年1月18日(金)
http://citizen.nobody.jp/html/201901/20190118.html
2019年1月19日(土)
http://citizen.nobody.jp/html/201901/20190119.html
「特に、証券制度上『募集』という形で引き受け手を募って発行者が社債を発行した場合は、投資家保護の観点から、
期限前償還を行う発行者は同じく『公開された形で売却を募る』ということが証券制度上義務付けられるべきである。」
という点について書いた8日前のコメント↓。
2019年1月20日(日)
http://citizen.nobody.jp/html/201901/20190120.html
「原理的には、『手形』の支払いは銀行から受取人に対して現金で行われる。」という点と、
「『手形』用いて商取引を行っても、債務者(支払人)の支払能力それ自体(債務の弁済可能性)が向上するわけでは全くない。」
という点について書いた7日前のコメント↓。
2019年1月21日(月)
http://citizen.nobody.jp/html/201901/20190121.html
「①『手形』の決済は全国銀行データ通信システム(全銀システム)を前提としている(『手形』の支払いは銀行振り込みである)
ということと、②債務者は手形を振り出したことについて取引銀行に対して通知をしなければならないということの2点は、
実は、世界的に見れば日本特有の商慣行である。」という点と、
「手形法と電子記録債権法は実は本質的に全く異なる法律である(電子記録債権の記録原簿は公正証書という取り扱いではない)。」
という点について書いた6日前のコメント↓。
2019年1月22日(火)
http://citizen.nobody.jp/html/201901/20190122.html
2019年1月23日(水)
http://citizen.nobody.jp/html/201901/20190123.html
「投資家保護の観点から言えば、理論上は『募集』を行った株式に譲渡制限を付けることはできない。」という点と、
「証券制度上は、有価証券報告書は『株式の本源的価値の算定』のための法定開示書類(投資判断を行うための材料)なのだから、
株式に譲渡制限が付いている状態なのであれば発行者は『募集』完了後は有価証券報告書を提出する必要はない。」という点と、
「社債の『募集』を行った場合は、発行者は社債の『募集』完了後も有価証券報告書を当局に提出し続ける必要があるのだが、
その理由は社債保有者は会社法上の『事業報告』を受け取らないからである。」という点と、
「株式に譲渡制限が付いている今の状態のままでは、公開買付が成立するだけの十分な応募自体はあるのかもしれないが、
既存株主から公開買付者への株式の譲渡ができない(会社法上、株主名簿の書き換えができない)。」
という点について書いた4日前のコメント↓。
2019年1月24日(木)
http://citizen.nobody.jp/html/201901/20190124.html
「"exchange"(売却)は"expire"(満了)の代わりをすることができる、ということを現代の証券制度では前提としている。」
という点について書いた3日前のコメント↓。
2019年1月25日(金)
http://citizen.nobody.jp/html/201901/20190125.html
「『ディスクロージャー』の目的は、発行者と投資家との間の情報の非対称性を解消することでは全くなく、
投資家が有価証券の本源的価値を算定できるようにすることである。」
という点について書いた一昨日のコメント↓。
2019年1月26日(土)
http://citizen.nobody.jp/html/201901/20190126.html
「理論上は、不動産業というのは、少なくとも『経常的な』事業としては最も成り立ちそうにない事業である。」
という点について書いた昨日のコメント↓。
2019年1月27日(日)
http://citizen.nobody.jp/html/201901/20190127.html
【コメント】
今日は、「社会のキャッシュレス化」という観点から、
紹介している計3本の新聞記事を題材にして、一言だけコメントを書きたいと思います。
最近は、「キャッシュレス」という言葉を頻繁に耳にするようになりました。
「キャッシュレス決済」や「キャッシュレス決済の比率」や「キャッシュレス比率」といった言葉をよく見かけます。
「キャッシュレス決済」というキーワードで検索をすると何万件以上も新聞記事や解説記事がヒットしますので、
詳しい説明は各自で読んでいただきたいのですが、どの立場からの意見であれ、厳密な一意の定義はないとは言え、
共通点として「キャッシュレス決済」というのは「物理的な現金(紙幣・硬貨)を使用せずに決済を行うこと」を意味しています。
そして、紹介している資料によりますと、経済産業省では「キャッシュレス決済比率」の計算式を次のように定義しています。
キャッシュレス決済比率=キャッシュレス支払手段による年間支払金額÷国の家計最終消費支出
分母の「国の家計最終消費支出」についても紹介している資料に詳しい説明が載っているわけですが、
実際には決済を行っていない金額を加算していたり実際に決済を行った金額を減算していたりして、全く正確ではありません。
率直に言えば、この計算式では、場合によっては「キャッシュレス決済」が100%を超える状態が生じたり、
たとえこの世の中から完全に現金がなくなっても「キャッシュレス決済」が100%未満までしか到達しないという状態が生じます。
簡単に言えば、計算上・統計上、「キャッシュレス決済」の最大値は厳密に100%でなければならないはずです。
ですので、「キャッシュレス決済比率」の計算式は(誰も納得すると思いますが)単純に次のように定義するべきなのです。
キャッシュレス決済比率=キャッシュレス支払手段による総決済金額÷現金とキャッシュレス支払手段とによる総決済金額・・・①
「キャッシュレス決済比率」の計算式は基本的には上記の計算式でよいと思いますが(この点に特に異論はないと思いますが)、
「キャッシュレス決済比率」については、実はもう一つ別の観点からの捉え方があります。
すなわち、もう一つ別の観点からは、「キャッシュレス決済比率」の計算式を次のように定義することができます。
キャッシュレス決済比率=キャッシュレス支払手段による総決済件数÷現金とキャッシュレス支払手段とによる総決済件数・・・②
一言で言えば、キャッシュレス決済比率を金額ではなく件数で捉える・定義するわけです。
定義式①の最少値は0%であり最大値はちょうど100%であるわけですが、
定義式②の最少値も同じく0%であり最大値も同じくちょうど100%になります。
しかし、定義式①に基づくキャッシュレス決済比率と定義式②に基づくキャッシュレス決済比率は通常一致はしません。
定義式①に基づくキャッシュレス決済比率と定義式②に基づくキャッシュレス決済比率とが一致するのは、
計算結果が「0%」になる場合と「100%」になる場合のみです。
定義式①に基づくキャッシュレス決済比率が「0%」になる時、
定義式②に基づくキャッシュレス決済比率も必ず「0%」になります(逆もまたしかりです)し、
定義式①に基づくキャッシュレス決済比率が「100%」になる時、
定義式②に基づくキャッシュレス決済比率も必ず「100%」になります(逆もまたしかりです)。
>監査を担当する顧客企業の債権や債務の確認が容易にできるシステムを開発する。
>差別化の必要がない業務を集約し、各監査法人が不正会計のチェックなどの業務に集中できるようにする。
>開発するシステムでは顧客企業の取引で発生した売掛金などの債権と、買掛金などの債務の残高をデータ化する。
>こうした情報は確認状を郵送するなどして取得していたため、会計士や監査を受ける企業の作業が軽減される。
これはキャッシュレス化やキャッシュレス決済との関連する議論になるのですが、
会社の全取引・全債権債務を公認会計士が監査の際に把握をするためには、
社会が完全にキャッシュレスになる必要がある(全ての人が現金を持たない社会になる必要がある)、
という話を以前に聞いたことがあるのを思い出しました。
会社が行うありとあらゆる取引をキャッシュレス支払手段を用いて行うことにすれば、
取引記録が必ず何らかのコンピューターシステムに残りますので、
証憑との整合性の検証を始め、取引の検証を公認会計士が監査の際に行いやすくなるわけです。
2019年1月9日(水)のコメントで紹介した2018年12月13日(木)付けの日本経済新聞の記事では、
大手監査法人が監査先企業の債権・債務を確認する基盤を構築するとかかれていますが、
法制度上「会社はありとあらゆる取引をキャッシュレス支払手段を用いて行わなければならない。」と定めれば、
公認会計士が監査を遂行することが容易になります。
今日紹介している2018年11月21日(水)付けの日本経済新聞の記事では、「手形決済」について書かれていますが、
世界的に見れば日本特有の商慣習・決済慣行にはなるのですが、
日本における「手形」はまさにキャッシュレス支払手段の代表例です。
日本における「手形」による決済では、現金が1円も出てきません。
日本における「手形」による決済は、完全なキャッスレスによる決済なのです。
「手形」に関する債権債務関係は、振出人・受取人それぞれの取引銀行に問い合わせれば確実に確認できます。
大手監査法人が新たに監査先企業の債権・債務を確認する基盤を構築するのではなく、
現行の銀行システムを中心にした債権債務関係の発生を発行者に義務付ける、という方策が現実には有効なのではないかと思います。
日本における「手形」の振り出しと受け取りとは、取引銀行が債権債務関係の存在を客観的に証明する、ということなのです。
証券制度の構築に関して言えば、少なくとも有価証券報告書を提出する義務がある発行者は取引銀行を介して債権債務関係を
発生させなければならない(証券制度上は、署名捺印した私的な契約書では債権債務関係があるとは認めない)、
という証券制度を構築することにすれば、公認会計士による債権債務関係の確認は容易にそして確実に行えるようになります。
「御社の取引銀行が債権債務関係の存在を証明しないので、御社が作成した決算書は適正に表示しているとは認めません。」、
と公認会計士が監査先企業に説明をする日がいずれ来るといいのだが、と個人的に思いました。
最後に、公共料金や通販代金をコンビニで支払うのは、キャッシュレス決済の反対の概念だ(一種の現金決済だ)と思いました。
特に、自宅に払込伝票が郵送されてくるという場面では、銀行引落やキャッシュカードによる支払いができない取引相手である、
ということを意味しますので、少なくとも支払う側からするとに支払手段は現金ということになる、と言えると思いました。