2019年1月19日(土)
2019年1月17日(木)日本経済新聞
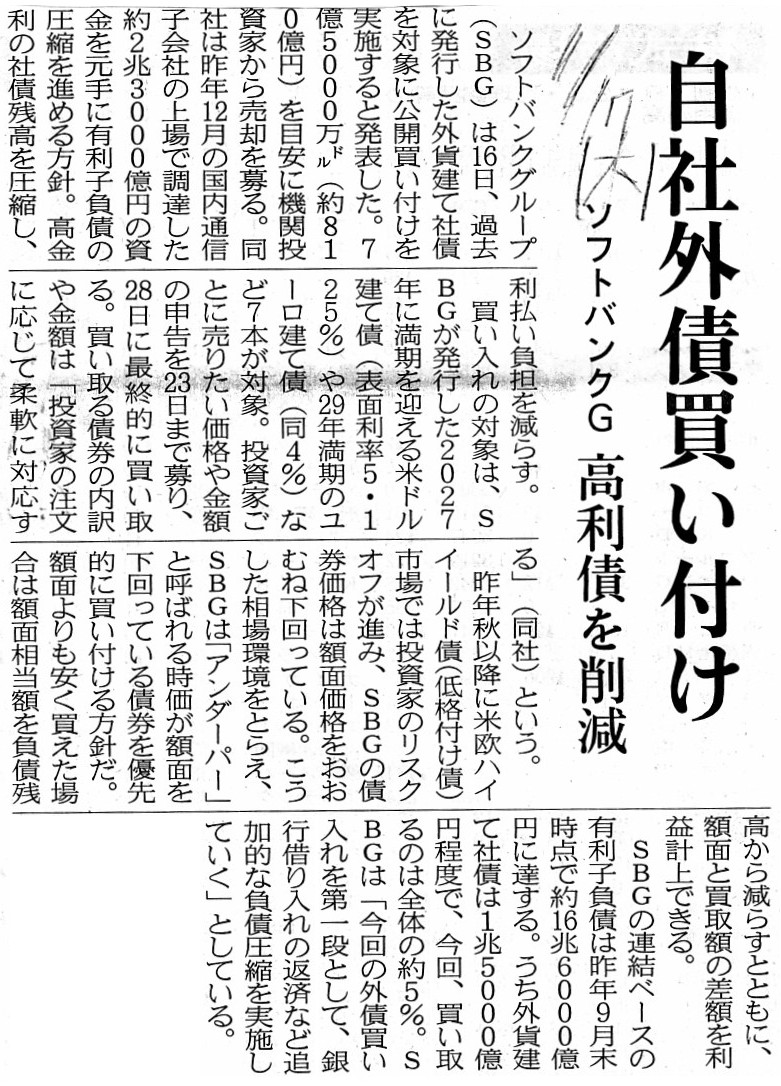
自社外債買い付け ソフトバンクG 高利債を削減
(記事)
2019年1月18日(金)日本経済新聞
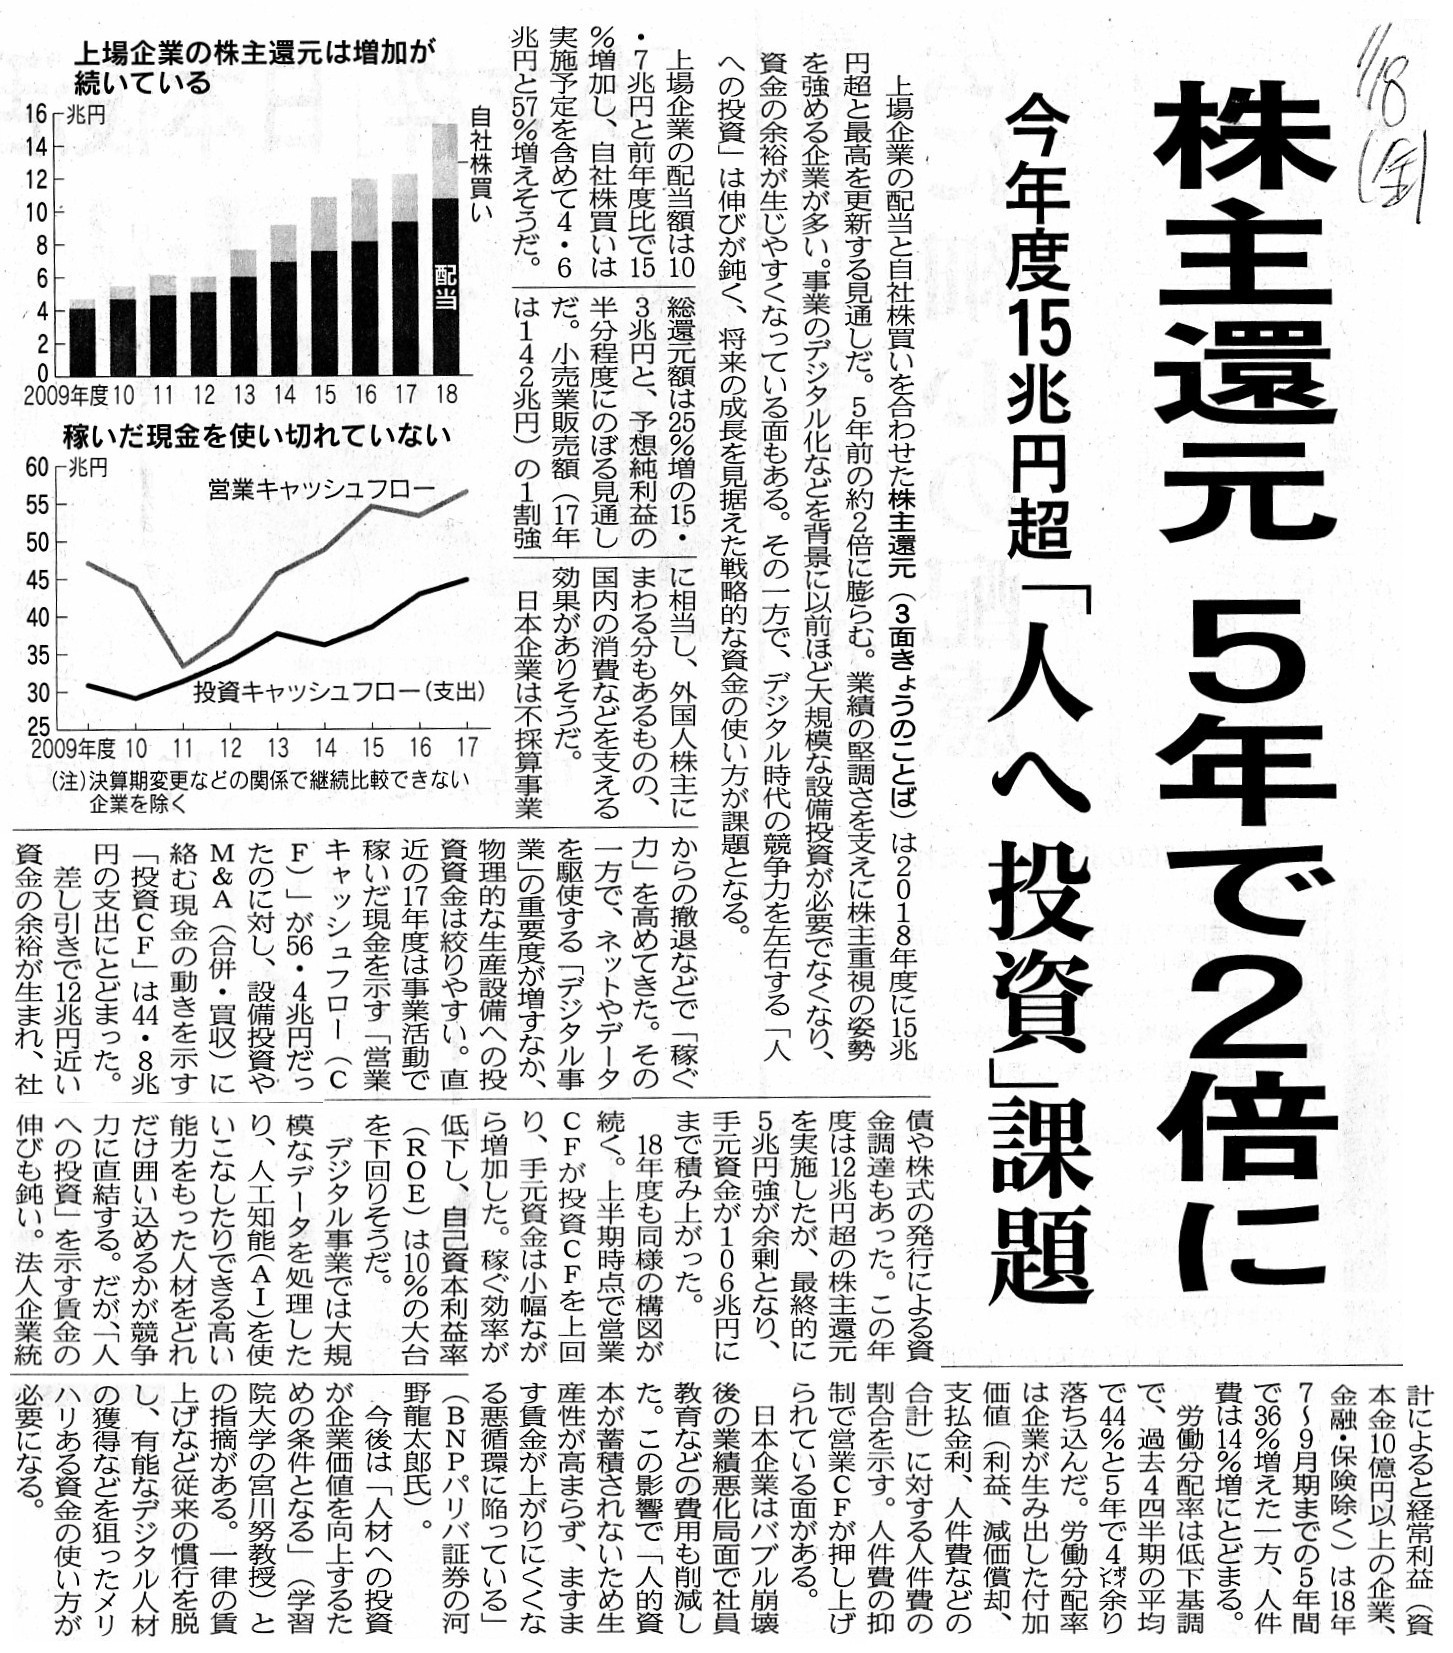
株主還元 5年で2倍に 今年度15兆円超 「人へ投資」過大
(記事)
2019年1月18日(金)日本経済新聞
きょうのことば
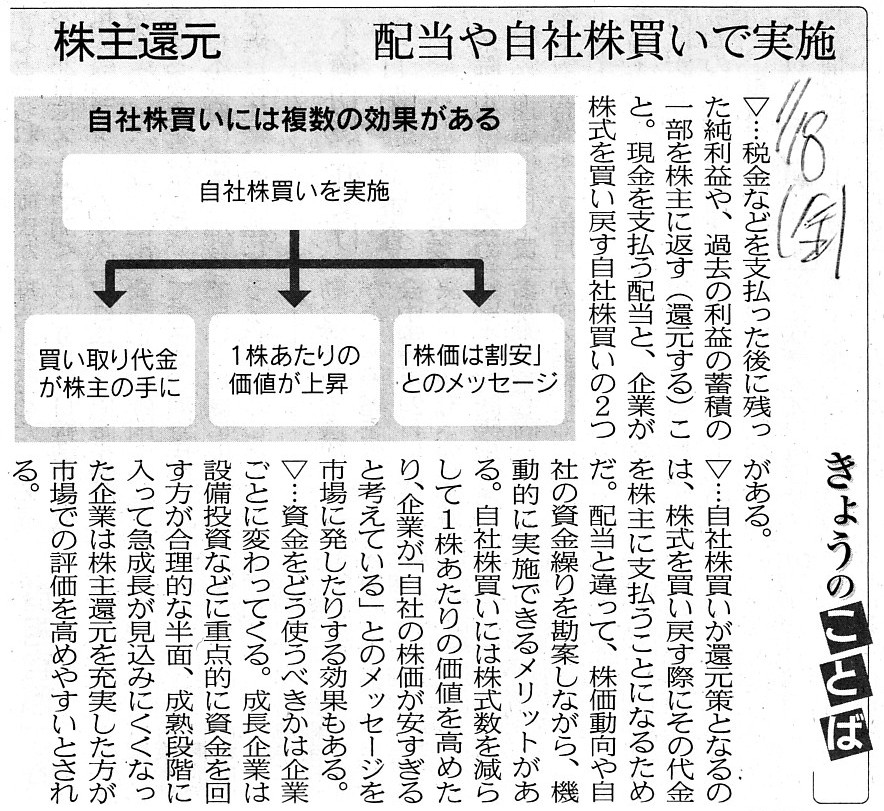
株主還元 配当や自社株買いで実施
(記事)
2018年12月18日(火)
http://citizen.nobody.jp/html/201812/20181218.html
「『売出し』や『募集』に申し込みをする投資家と株式市場で株式の取引をする投資家との間に情報格差があってはならない。」、
という点について考察を行った31日前のコメント↓。
2018年12月19日(水)
http://citizen.nobody.jp/html/201812/20181219.html
「現行の『売出し』と『募集』の制度(手続き、引受人の決定方法とその時の引受価格の決定方法)を所与のこととするならば、
『応募倍率』がちょうど『1倍』になる時、売出人の売却益と発行者の資金調達額は最大化される。」、
という点について考察を行った30日前のコメント↓。
2018年12月20日(木)
http://citizen.nobody.jp/html/201812/20181220.html
「証券会社が投資家から受け取るいわゆる取引手数料(株式売買委託手数料)は、
理論的には、価額(約定代金)ではなく株式数(売買株式数、最も典型的には単元数)に基づいて算定するべきである。」、
という点について考察を行った29日前のコメント↓。
2018年12月21日(金)
http://citizen.nobody.jp/html/201812/20181221.html
2018年12月22日(土)
http://citizen.nobody.jp/html/201812/20181222.html
「元来の証券取引制度(1893年~1945年)と現行の証券取引制度(1948年~)の相違点」について考察を行った27日前のコメント↓。
2018年12月23日(日)
http://citizen.nobody.jp/html/201812/20181223.html
「会計の人間にとっては非常に大きなインパクトのある出来事が、1948年(昭和23年)の証券取引法の制定であったのだが、
1948年(昭和23年)の証券取引制度の根本的変更は『証券民主化』という言葉で一般的に表現されている。」、という点と、
「『絶対的な保証』とは、当局が法定書類を作成することである。そうすれば、記載事項に誤記や虚偽は絶対的に生じない。」、
という点について考察を行った26日前のコメント↓。
2018年12月24日(月)
http://citizen.nobody.jp/html/201812/20181224.html
「公認会計士制度は、最も元来的には(1948年当時は)『公認会計士が発行者に常駐して有価証券報告書を作成する。』
という考え方であり、実は会計監査という考え方はなかった。」、という点と、
「監査制度という観点から言えば、証券取引制度は1966年(昭和41年)にも根本的な変更が行われたということになるのだが、
それは『有価証券報告書の作成者が公認会計士から発行者へと変更になった。』という抜本的な変更であった。」、
という点について書いた25日前のコメント↓。
2018年12月25日(火)
http://citizen.nobody.jp/html/201812/20181225.html
2018年12月26日(水)
http://citizen.nobody.jp/html/201812/20181226.html
「証憑から仕訳を書く。」と書いた23日前のコメント↓。
2018年12月27日(木)
http://citizen.nobody.jp/html/201812/20181227.html
「当事者であれば証拠はいらない。」と書いた22日前のコメント↓。
2018年12月28日(金)
http://citizen.nobody.jp/html/201812/20181228.html
「企業統治(コーポレート・ガバナンス)の向上のため、経営を第三者の視点で監視する会社機関を導入することを考えるならば、
『社外取締役』ではなく『監査役』の職務・権限を拡充する旨の会社法の改正が有効なのではないか。」という点と、
「会計用語としての『証憑』は『証拠』という意味合いではなく『伝票』という意味であり、
『伝票・証憑』には"memorandum"(メモ、覚え書き、備忘録)としての役割がある。
そして、会計用語としての『証憑』の英訳は、"evidence"では決してなく、"voucher"や"slip"という単語である。」
と書いた21日前のコメント↓。
2018年12月29日(土)
http://citizen.nobody.jp/html/201812/20181229.html
「米国で第1回公認会計士試験施行されたのは1934年だったのではないか。」という点と、
「『トラッキング・ストック』は、『本源的価値の算定ができない。』という根源的かつ致命的な問題点がある。」、
という点について書いた20日前のコメント↓。
2018年12月30日(日)
http://citizen.nobody.jp/html/201812/20181230.html
「会社が自社株を買うことは会社の残余財産の分配金額を減少させる。
この重要な財務上のインパクトは、現行の会社法下だけではなく、旧商法下においても当てはまる。」、
という点について書いた19日前のコメント↓。
2018年12月31日(月)
http://citizen.nobody.jp/html/201812/20181231.html
(日本郵政株式会社がアフラック・インコーポレーテッドに出資をするという事例について
その①)
「保有議決権割合の計算は郵便配達とは違う。」と書いた18日前のコメント↓。
2019年1月1日(火)
http://citizen.nobody.jp/html/201901/20190101.html
(日本郵政株式会社がアフラック・インコーポレーテッドに出資をするという事例について
その②)
「日本郵政株式会社がアフラック・インコーポレーテッドの発行済普通株式の7%を取得した時点では、
日本郵政株式会社の保有議決権割合は『0.747%~7%』の間のいずれかの割合であり(他の株主の継続保有年数次第である)、
また、株式取得から4年後の時点では『7%~42.94%』の間のいずれかの割合である(理由は取得時点の理由と同じ)。」という点と、
「極端な言い方をすれば、アフラック・インコーポレーテッドでは株主の保有議決権割合が株主名簿とは無関係なので、
株主が自分の保有議決権割合を自分で計算するのは事実上不可能である(保有議決権割合が他の株主の継続保有年数に依存する)。」
という点について書いた17日前のコメント↓。
2019年1月2日(水)
http://citizen.nobody.jp/html/201901/20190102.html
2019年1月3日(木)
http://citizen.nobody.jp/html/201901/20190103.html
「日本国内の証券取引所に上場している日本企業は、自社の株主にどんなに外国人投資家が多かろうが、
株主総会招集通知や有価証券報告書や決算短信や適時情報開示を英文で作成する必要は一切ない。」という点と、
「日本の証券取引所とは異なり、現在のミャンマーとラオスとカンボジアの証券取引所における株式上場パターンは
『"Native
Listing"or "Pure Territorial
Listing"(「本来上場」もしくは「純域内上場」)』である。」
という点について書いた15日前のコメント↓。
2019年1月4日(金)
http://citizen.nobody.jp/html/201901/20190104.html
「投資家が市場に出す買い注文や売り注文や指値は同質であることが証券制度上の前提である。」
という点について書いた14日前のコメント↓。
2019年1月5日(土)
http://citizen.nobody.jp/html/201901/20190105.html
「日本企業は、日本会計基準を採用したまま、自社ADRを米国の株式市場に上場させることができる。」という点と、
「現在のミャンマーにおける外資規制の下では、『上場企業』は米国預託証券を発行できないのだが、
『非上場企業』は、ミャンマーの証券制度・証券規制とは全く無関係に、
現時点で米国預託証券を発行して米国市場に上場させることができる」、という点について書いた13日前のコメント↓。
2019年1月6日(日)
http://citizen.nobody.jp/html/201901/20190106.html
2019年1月7日(月)
http://citizen.nobody.jp/html/201901/20190107.html
「実務上も理論上も、日本の当局に提出する書類の監査と米国の当局に提出する書類の監査は全く関係がない独立した別の監査であり、
原株式の証券規制・上場制度とADRの証券規制・上場制度は全く関係がない独立した別の証券制度である。」、
という点について書いた11日前のコメント↓。
2019年1月8日(火)
http://citizen.nobody.jp/html/201901/20190108.html
「元来的には、監査に関する責任を負うのは監査法人ではなく公認会計士自身である。」、
という点について書いた10日前のコメント↓。
2019年1月9日(水)
http://citizen.nobody.jp/html/201901/20190109.html
「公認会計士は業務執行には一切関与してはならない(発行者からの独立性を保持しなければならない)という点から言っても、
内部統制の構築は明らかに受託者(取締役)が執行するべき業務の1つである以上、
公認会計士はむしろ内部統制に関しては一切意見表明をしたり判断をしたりはするべきはない。」、という点と、
「文書を書いた本人はその文書を"confirm"(確認)したりはしない。
文書を書いた本人はその文書を"look
again"(見直しをする)だけである。」、という点について書いた9日前のコメント↓。
2019年1月10日(木)
http://citizen.nobody.jp/html/201901/20190110.html
「『確認書』にせよ"CERTIFICATION"にせよ、著名された文書に添付する文書としては明らかに『蛇足』である。」
という点について書いた8日前のコメント↓。
2019年1月11日(金)
http://citizen.nobody.jp/html/201901/20190111.html
「会社法は、株主間における議決権行使についての合意は考慮しない。」という点と、
「金融商品取引法では、投資家保護の観点から、間接保有や共同保有の考え方を広く定義している。」という点と、
「公開買付は市場外で行われるが、株式売渡請求権は株主総会外で行使される。」
という点について書いた7日前のコメント↓。
2019年1月12日(土)
http://citizen.nobody.jp/html/201901/20190112.html
「親会社による上場子会社の非公開化と昨今の『マネジメント・バイアウト』とには多くの共通点がある(概念的に非常に近い)。」、
という点について書いた6日前のコメント↓。
2019年1月13日(日)
http://citizen.nobody.jp/html/201901/20190113.html
「株式の将来の再上場が予定されているという状況下では、
会社は非公開化後も『ディスクロージャー』(情報開示)の継続義務を負うべきである。」、
という点について書いた5日前のコメント↓。
2019年1月14日(月)
http://citizen.nobody.jp/html/201901/20190114.html
「理論的には、証券制度は『新規上場』も『上場廃止』も前提とはしていない。」
という点について書いた4日前のコメント↓。
2019年1月15日(火)
http://citizen.nobody.jp/html/201901/20190115.html
「2種類の情報の中で、『②経済主体がおかれた特定の立場における経験や学習を通じて排他的に入手されるもの(私的情報)』
を起因として『情報の非対称性』が発生するだが、この『情報の非対称性』は本質的に解消することができない。
その理由は、『私的情報』はそもそもどのような手段を用いても他人に伝達することができない類の情報だからである。」
という点について書いた3日前のコメント↓。
2019年1月16日(水)
http://citizen.nobody.jp/html/201901/20190116.html
「訂正を行うことのメリットは上場廃止を行うことのメリットよりも大きい。」という点と、
「会計監査というのは、『確認』か何かではなく、どちらかと言えば、いわゆる『分析的手続』に主に依拠するべきである。」
という点について書いた一昨日のコメント↓。
2019年1月17日(木)
http://citizen.nobody.jp/html/201901/20190117.html
「発行者は上場する前は紛れもなく非上場企業であった一方、市場の投資家は非上場株式の売買を行ったことなど
一度もない(そして事実上非上場株式の売買は行うことができない)。」という点と、
「日本とは正反対に、米国では『分析的手続』は会計監査を行う上で極めて重要な手続であると位置付けられている。」という点と、
「現行の監査制度では、実は公認会計士は真の意味の『実査』(実際に現場まで赴いて自分の目で確認をすること)すら行えない。」
という点について書いた昨日のコメント↓。
2019年1月18日(金)
http://citizen.nobody.jp/html/201901/20190118.html
「非常に大きな視点から見ると、自己株式の取得を行うと財務状況が悪化するが、社債の償還を行っても財務状況は悪化しない。」
上記のような考え方になる理由は、社債は将来償還をすることを前提に発行をするのに対し、
株式は将来再売却(会計上は「自己株式の処分」)をすることを前提に取得したりはしないからです。
極端な言い方をすると(もしくは発行から償還までを通しで概観すると)、
社債を発行しても財務状況は悪化も改善もしませんし社債を償還しても財務状況は悪化も改善もしないのです。
簡単に言えば、社債の発行と償還は、会社の財務状況に中立("neutral")なのです。
以前のコメントで、"Receivables
are cash."(債権とは現金である。)と私は書いたことがありますが、
なぞらえて言うならば、"Bonds are
cash."(債券とは現金である。)と表現できると思います。
たとえ社債を発行しても将来に償還に充てるべき現金が増加する(流入する)というだけであり、
たとえ社債を償還しても期日に償還に充てるべき現金が減少する(流出する)というだけなのです。
社債の発行と償還は、実は社内の現金量には影響を与えない・中立("neutral")であるのです。
この点、仕入債務の決済は社内の現金量にマイナスの影響を与える、と言わねばならないと思います。
なぜならば、仕入債務の発生の前段階として会社に現金が流入するということは決してないからです。
仕入債務の決済は会社から現金が流出することしか意味しないのです。
ただ、商取引上、仕入債務の発生原因となった棚卸資産(の仕入れ)をお客様に販売することで、会社には売上債権が発生します。
売上債権の回収は社内の現金量にプラスの影響を与えるわけですが、
その現金量の増加でもって仕入債務の決済に伴う現金量の減少をカバーするわけです。
他の言い方をすると、費用(取得原価)を売上高(販売代金)で回収するわけです。
社債は発行と償還が一体不可分である(現金の流入と流出とが一体的なもの)一方、
仕入債務の発生・決済(現金流出)と売上債権の発生・回収(現金流入)とは何ら一体不可分ではないのです。
現金収支という観点から言えば、仕入債務の決済(現金流出)と売上債権の回収(現金流入)とは全く関係がないのです。
ただ、大きな商取引の観点や目的物の譲渡という観点や「費用・収益対応の原則」の観点から言えば、
仕入債務の発生と売上債権の発生とは関係がある(売上原価と売上高は商取引上密接に関係がある)、というだけなのです。
「費用・収益対応の原則」において、商品・製品を媒介とする対応を「個別的対応」と言いますが、
商品・製品を中心として対応関係を考えると「個別的対応」を捉えることができるというだけのことであり、
現金の流入・流出という観点から言えば、その対応関係は社債の発行と償還における対応関係とは根本的に異なるものなのです。
社債に関しては、「社債の発行に伴う現金流入額=社債の償還に伴う現金流出額」という関係に必ずなりますが、
仕入債務と売上債権に関しては、「仕入債務の決済に伴う現金流出額=売上債権の回収に伴う現金流入額」という関係では
商取引が成り立ちませんし、また、「仕入債務の決済に伴う現金流出額<売上債権の回収に伴う現金流入額」という関係に必ずなる、
という対応関係にあるわけでもありません。
「仕入債務の決済に伴う現金流出額>売上債権の回収に伴う現金流入額」という関係になることも実務上全く考えられます。
The contract terminates in April. (その契約は4月に終わる[満了する]。)
経営管理学や会計や法律の勉強をしていると、範囲が膨大過ぎて本当に終わりがないなといつも思うわけですが、
それらはある意味「生涯学習」にはもってこいの学問分野かもしれませんが、
経営管理学や会計や法律の勉強は本当に"interminable"(果てしない)と思います。
辞書には「有期公債」という言葉が載っており、"a
fixed-term [terminable] bond"という訳が載っているわけですが、
英国で発行されている「永久債」は英語では"permanent
bond"の他には、
"perpetual bond"や"interminable
bond"という訳になるのだろうと思いました(どれが正式な訳かは分かりませんが)。
続きは明日書きたいと思います。