2019年1月15日(火)
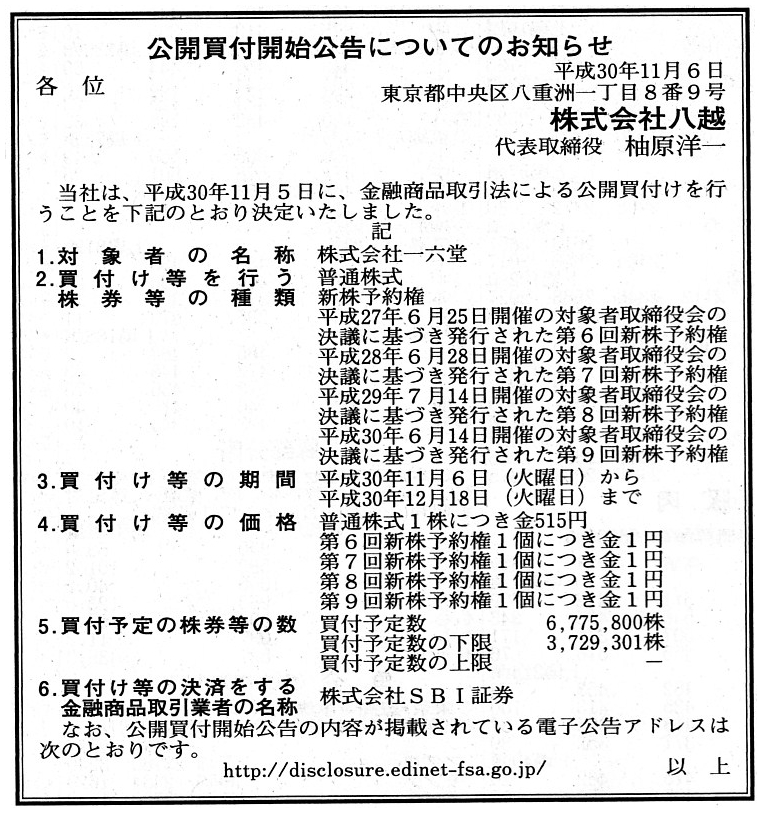
2018年11月6日(火)日本経済新聞 公告
公開買付開始公告についてのお知らせ
株式会社八越
(記事)
2018年11月5日
株式会社一六堂
株式会社八越
株式会社八越による株式会社一六堂株券等(証券コード3366)に対する公開買付けの開始に関するお知らせ
ttps://ssl4.eir-parts.net/doc/3366/tdnet/1642978/00.pdf
(ウェブサイト上と同じPDFファイル)
2018年11月5日
株式会社一六堂
MBOの実施及び応募の推奨に関するお知らせ
ttps://ssl4.eir-parts.net/doc/3366/tdnet/1642977/00.pdf
(ウェブサイト上と同じPDFファイル)
2018年11月5日
株式会社一六堂
平成31年2月期配当予想の修正(無配)に関するお知らせ
ttps://ssl4.eir-parts.net/doc/3366/tdnet/1642976/00.pdf
(ウェブサイト上と同じPDFファイル)
2018年12月20日
株式会社一六堂
臨時株主総会のための基準日設定に関するお知らせ
ttps://ssl4.eir-parts.net/doc/3366/tdnet/1657755/00.pdf
(ウェブサイト上と同じPDFファイル)
2018年12月25日
株式会社一六堂
(変更)「臨時株主総会のための基準日設定に関するお知らせ」の一部変更について
ttps://ssl4.eir-parts.net/doc/3366/tdnet/1658801/00.pdf
(ウェブサイト上と同じPDFファイル)
2018年12月26日
株式会社一六堂
『臨時株主総会招集のための基準日設定公告』
ttp://www.ichirokudo.com/assets/pdf/lower/ir/kijyunbi20181226.pdf
(ウェブサイト上と同じPDFファイル)
H30.11.06 15:50
株式会社一六堂
意見表明報告書
(EDINETと同じPDFファイル)
H30.12.19 16:04
株式会社八越
公開買付報告書
(EDINETと同じPDFファイル)
2018年12月18日(火)
http://citizen.nobody.jp/html/201812/20181218.html
「『売出し』や『募集』に申し込みをする投資家と株式市場で株式の取引をする投資家との間に情報格差があってはならない。」、
という点について考察を行った27日前のコメント↓。
2018年12月19日(水)
http://citizen.nobody.jp/html/201812/20181219.html
「現行の『売出し』と『募集』の制度(手続き、引受人の決定方法とその時の引受価格の決定方法)を所与のこととするならば、
『応募倍率』がちょうど『1倍』になる時、売出人の売却益と発行者の資金調達額は最大化される。」、
という点について考察を行った26日前のコメント↓。
2018年12月20日(木)
http://citizen.nobody.jp/html/201812/20181220.html
「証券会社が投資家から受け取るいわゆる取引手数料(株式売買委託手数料)は、
理論的には、価額(約定代金)ではなく株式数(売買株式数、最も典型的には単元数)に基づいて算定するべきである。」、
という点について考察を行った25日前のコメント↓。
2018年12月21日(金)
http://citizen.nobody.jp/html/201812/20181221.html
2018年12月22日(土)
http://citizen.nobody.jp/html/201812/20181222.html
「元来の証券取引制度(1893年~1945年)と現行の証券取引制度(1948年~)の相違点」について考察を行った23日前のコメント↓。
2018年12月23日(日)
http://citizen.nobody.jp/html/201812/20181223.html
「会計の人間にとっては非常に大きなインパクトのある出来事が、1948年(昭和23年)の証券取引法の制定であったのだが、
1948年(昭和23年)の証券取引制度の根本的変更は『証券民主化』という言葉で一般的に表現されている。」、という点と、
「『絶対的な保証』とは、当局が法定書類を作成することである。そうすれば、記載事項に誤記や虚偽は絶対的に生じない。」、
という点について考察を行った22日前のコメント↓。
2018年12月24日(月)
http://citizen.nobody.jp/html/201812/20181224.html
「公認会計士制度は、最も元来的には(1948年当時は)『公認会計士が発行者に常駐して有価証券報告書を作成する。』
という考え方であり、実は会計監査という考え方はなかった。」、という点と、
「監査制度という観点から言えば、証券取引制度は1966年(昭和41年)にも根本的な変更が行われたということになるのだが、
それは『有価証券報告書の作成者が公認会計士から発行者へと変更になった。』という抜本的な変更であった。」、
という点について書いた21日前のコメント↓。
2018年12月25日(火)
http://citizen.nobody.jp/html/201812/20181225.html
2018年12月26日(水)
http://citizen.nobody.jp/html/201812/20181226.html
「証憑から仕訳を書く。」と書いた19日前のコメント↓。
2018年12月27日(木)
http://citizen.nobody.jp/html/201812/20181227.html
「当事者であれば証拠はいらない。」と書いた18日前のコメント↓。
2018年12月28日(金)
http://citizen.nobody.jp/html/201812/20181228.html
「企業統治(コーポレート・ガバナンス)の向上のため、経営を第三者の視点で監視する会社機関を導入することを考えるならば、
『社外取締役』ではなく『監査役』の職務・権限を拡充する旨の会社法の改正が有効なのではないか。」という点と、
「会計用語としての『証憑』は『証拠』という意味合いではなく『伝票』という意味であり、
『伝票・証憑』には"memorandum"(メモ、覚え書き、備忘録)としての役割がある。
そして、会計用語としての『証憑』の英訳は、"evidence"では決してなく、"voucher"や"slip"という単語である。」
と書いた17日前のコメント↓。
2018年12月29日(土)
http://citizen.nobody.jp/html/201812/20181229.html
「米国で第1回公認会計士試験施行されたのは1934年だったのではないか。」という点と、
「『トラッキング・ストック』は、『本源的価値の算定ができない。』という根源的かつ致命的な問題点がある。」、
という点について書いた16日前のコメント↓。
2018年12月30日(日)
http://citizen.nobody.jp/html/201812/20181230.html
「会社が自社株を買うことは会社の残余財産の分配金額を減少させる。
この重要な財務上のインパクトは、現行の会社法下だけではなく、旧商法下においても当てはまる。」、
という点について書いた15日前のコメント↓。
2018年12月31日(月)
http://citizen.nobody.jp/html/201812/20181231.html
(日本郵政株式会社がアフラック・インコーポレーテッドに出資をするという事例について
その①)
「保有議決権割合の計算は郵便配達とは違う。」と書いた14日前のコメント↓。
2019年1月1日(火)
http://citizen.nobody.jp/html/201901/20190101.html
(日本郵政株式会社がアフラック・インコーポレーテッドに出資をするという事例について
その②)
「日本郵政株式会社がアフラック・インコーポレーテッドの発行済普通株式の7%を取得した時点では、
日本郵政株式会社の保有議決権割合は『0.747%~7%』の間のいずれかの割合であり(他の株主の継続保有年数次第である)、
また、株式取得から4年後の時点では『7%~42.94%』の間のいずれかの割合である(理由は取得時点の理由と同じ)。」という点と、
「極端な言い方をすれば、アフラック・インコーポレーテッドでは株主の保有議決権割合が株主名簿とは無関係なので、
株主が自分の保有議決権割合を自分で計算するのは事実上不可能である(保有議決権割合が他の株主の継続保有年数に依存する)。」
という点について書いた13日前のコメント↓。
2019年1月2日(水)
http://citizen.nobody.jp/html/201901/20190102.html
2019年1月3日(木)
http://citizen.nobody.jp/html/201901/20190103.html
「日本国内の証券取引所に上場している日本企業は、自社の株主にどんなに外国人投資家が多かろうが、
株主総会招集通知や有価証券報告書や決算短信や適時情報開示を英文で作成する必要は一切ない。」という点と、
「日本の証券取引所とは異なり、現在のミャンマーとラオスとカンボジアの証券取引所における株式上場パターンは
『"Native
Listing"or "Pure Territorial
Listing"(「本来上場」もしくは「純域内上場」)』である。」
という点について書いた11日前のコメント↓。
2019年1月4日(金)
http://citizen.nobody.jp/html/201901/20190104.html
「投資家が市場に出す買い注文や売り注文や指値は同質であることが証券制度上の前提である。」
という点について書いた10日前のコメント↓。
2019年1月5日(土)
http://citizen.nobody.jp/html/201901/20190105.html
「日本企業は、日本会計基準を採用したまま、自社ADRを米国の株式市場に上場させることができる。」という点と、
「現在のミャンマーにおける外資規制の下では、『上場企業』は米国預託証券を発行できないのだが、
『非上場企業』は、ミャンマーの証券制度・証券規制とは全く無関係に、
現時点で米国預託証券を発行して米国市場に上場させることができる」、という点について書いた9日前のコメント↓。
2019年1月6日(日)
http://citizen.nobody.jp/html/201901/20190106.html
2019年1月7日(月)
http://citizen.nobody.jp/html/201901/20190107.html
「実務上も理論上も、日本の当局に提出する書類の監査と米国の当局に提出する書類の監査は全く関係がない独立した別の監査であり、
原株式の証券規制・上場制度とADRの証券規制・上場制度は全く関係がない独立した別の証券制度である。」、
という点について書いた7日前のコメント↓。
2019年1月8日(火)
http://citizen.nobody.jp/html/201901/20190108.html
「元来的には、監査に関する責任を負うのは監査法人ではなく公認会計士自身である。」、
という点について書いた6日前のコメント↓。
2019年1月9日(水)
http://citizen.nobody.jp/html/201901/20190109.html
「公認会計士は業務執行には一切関与してはならない(発行者からの独立性を保持しなければならない)という点から言っても、
内部統制の構築は明らかに受託者(取締役)が執行するべき業務の1つである以上、
公認会計士はむしろ内部統制に関しては一切意見表明をしたり判断をしたりはするべきはない。」、という点と、
「文書を書いた本人はその文書を"confirm"(確認)したりはしない。
文書を書いた本人はその文書を"look
again"(見直しをする)だけである。」、という点について書いた5日前のコメント↓。
2019年1月10日(木)
http://citizen.nobody.jp/html/201901/20190110.html
「『確認書』にせよ"CERTIFICATION"にせよ、著名された文書に添付する文書としては明らかに『蛇足』である。」
という点について書いた4日前のコメント↓。
2019年1月11日(金)
http://citizen.nobody.jp/html/201901/20190111.html
「会社法は、株主間における議決権行使についての合意は考慮しない。」という点と、
「金融商品取引法では、投資家保護の観点から、間接保有や共同保有の考え方を広く定義している。」という点と、
「公開買付は市場外で行われるが、株式売渡請求権は株主総会外で行使される。」
という点について書いた3日前のコメント↓。
2019年1月12日(土)
http://citizen.nobody.jp/html/201901/20190112.html
「親会社による上場子会社の非公開化と昨今の『マネジメント・バイアウト』とには多くの共通点がある(概念的に非常に近い)。」、
という点について書いた一昨日のコメント↓。
2019年1月13日(日)
http://citizen.nobody.jp/html/201901/20190113.html
「株式の将来の再上場が予定されているという状況下では、
会社は非公開化後も『ディスクロージャー』(情報開示)の継続義務を負うべきである。」、
という点について書いた昨日のコメント↓。
2019年1月14日(月)
http://citizen.nobody.jp/html/201901/20190114.html
"Comment"
In theory, a securities system presupposes neither "new listing"
nor "delisinting."
It doesn't mean that a securities system presupposes that
the number of listed companies is constant.
It means that a securities system
presupposes neither the event "new listing" itself nor the event "delisting"
itself.
In other words, a securities system presupposes that shares are
traded between ordinary investors.
The reason why the presupposition is put
in theory is that, when the presupposition stands up,
shares are traded
between equal investors in terms of information on an issuer.
For example,
when the event "new listing" takes place,
shares are inevitably sold from a
special investor to ordinary investors.
A "special investor" in this context
represents a founder of a company and a shareholder at incorporation.
This
asymmetry on information on an issuer between a special investor and ordinary
investors
can fundamentally not be solved by means of "disclosure"
and
therefore it is very difficult for a securities system to handle this problem in
real life.
Even if a special investor has not been involved in operations of
a company at all since the incorporation,
he has selected a person as a
director out of a great number of candidates for himself
quite unlike
ordinary invesors in the market.
Ordinary investors know of a director of a
company through a legal disclosure document and the press, etc.,
whereas a
special investor knows the director very well personally.
As at the "new
listing," a special investor has trusted a director of a company, whereas
ordinary investors don't.
As at the point, from a standpoint of ordinary
investors, a director of a company is "given."
Ordinary investors can merely
choose "Yes." or "No." at an annual meeting of shareholders after the "new
listing."
On the basis of the discussion above, the activities that a
director of a company acquires shares of the company
or that a parent company
acquires shares of its subsidiary company
must be called, all things
considered, "out of the question."
That is to say, a "management buy-out" is
entirely "out of the question," actually.
【コメント】
理論的には、証券制度は「新規上場」も「上場廃止」も前提とはしていないのです。
証券制度は上場企業の数は一定不変であることを前提にしている、という意味ではありません。
証券制度は「新規上場」という事象そのものをそして「上場廃止」という事象そのものを前提とはしてない、という意味です。
他の言い方をすれば、証券制度は株式は一般投資家間で取引がなされる、ということを前提としているのです。
そのような前提が理論上置かれている理由は、そのような前提が成り立っている時、
発行者に関する情報という点において平等な投資家の間で株式の取引はなされるからです。
例えば、「新規上場」という事象が起こる時、株式は必然的に特別な投資家から一般投資家へと売却されるのです。
この文脈における「特別な投資家」とは、会社の創業者や設立時株主を意味しています。
特別な投資家と一般株主との間の発行者に関するこの情報の非対称性は、
「ディスクロージャー」という手段では本質的に解消することができず、
したがって、証券制度がこの問題を扱うのは現実には非常に難しいのです。
たとえ特別な投資家は会社設立時以降会社の業務には一切関与はしていないとしても、
株式市場の一般投資家とは正反対に、特別な投資家は自分自身で大勢の候補者の中からある人物を取締役として選んだのです。
一般投資家は会社の取締役のことを法定開示書類や報道等を通じて間接的に知っているのに対し、
特別な投資家は取締役のことを個人的によく知っているのです。
「新規上場」の時点では、特別な投資家は会社の取締役を信頼しているのですが、一般投資家はそうではないのです。
その時点では、一般投資家の立場から見ると、会社の取締役は「所与のこと」なのです。
一般投資家は、「新規上場」後の定時株主総会の時に、「賛成」か「反対」かを選べるだけなのです。
上記の議論を踏まえれば、会社の取締役が会社の株式を取得することや親会社が子会社の株式を取得することは、
もはや「論外である。」と言わねばならないのです。
すなわち、「マネジメント・バイアウト」は実は全くもって「論外」なのです。