2012年4月25日(水)
2012年4月25日(水)日本経済新聞
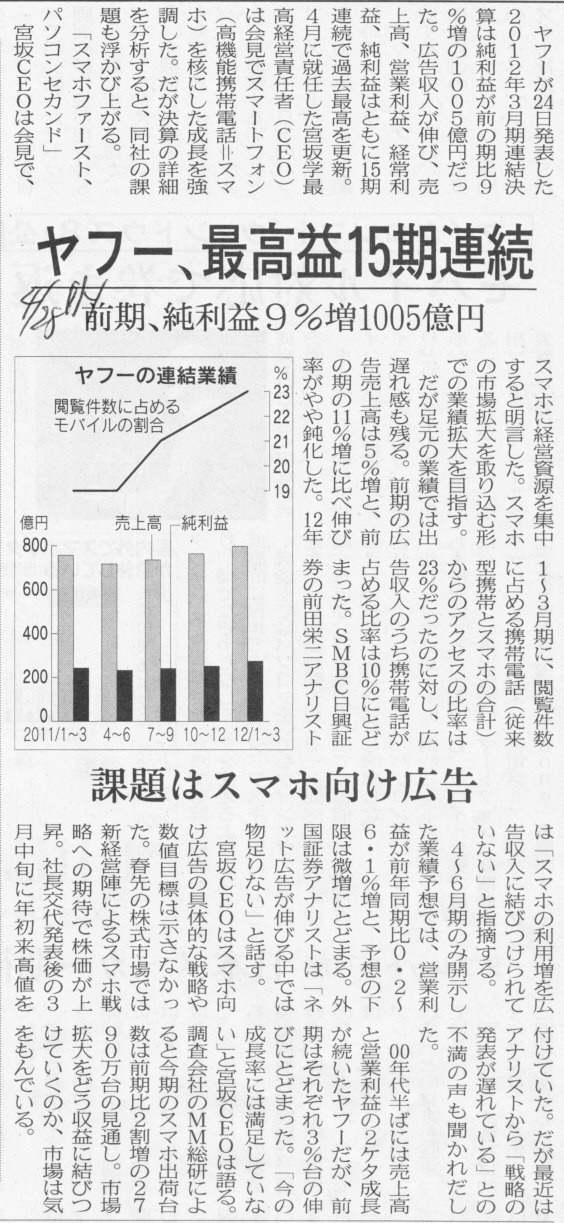
ヤフー、最高益15期連続 前期、純利益9%増1005億円 課題はスマホ向け広告
(記事)
2012年4月25日(水)日本経済新聞
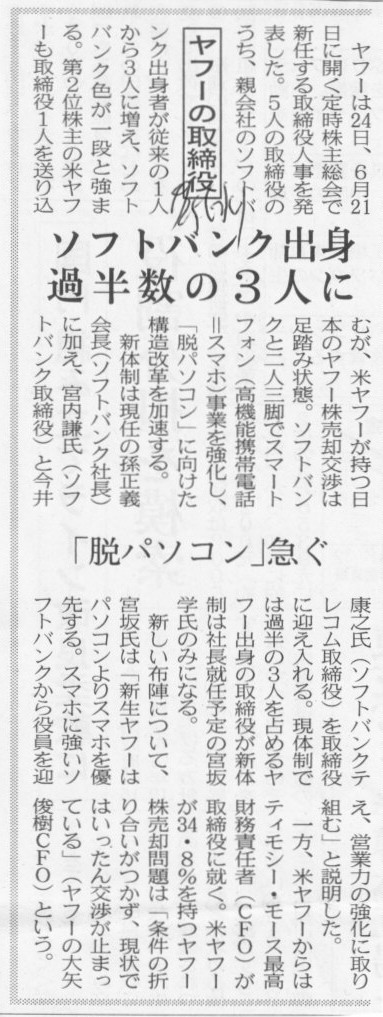
ヤフーの取締役 ソフトバンク出身 過半数の3人に 「脱パソコン」急ぐ
(記事)
2012年4月25日(水)日本経済新聞
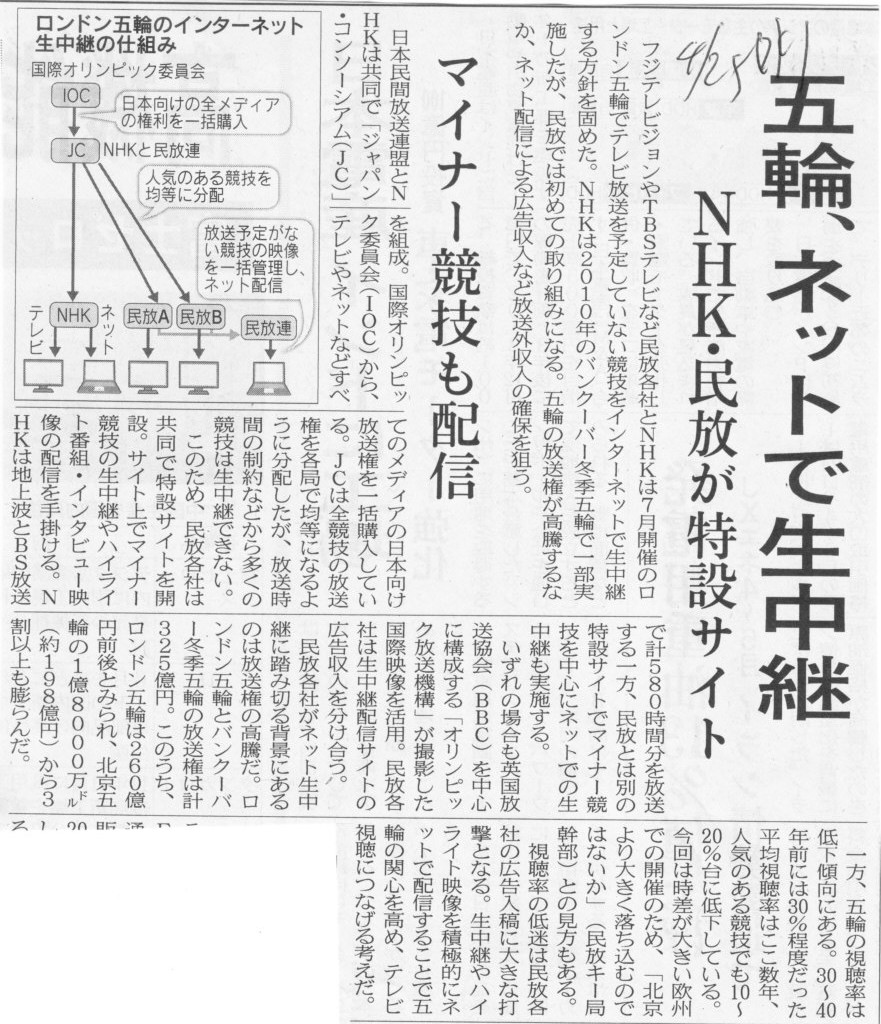
五輪、ネットで生中継 NHK・民放が特設サイト マイナー競技も配信
(記事)
2012年4月25日(水)日本経済新聞
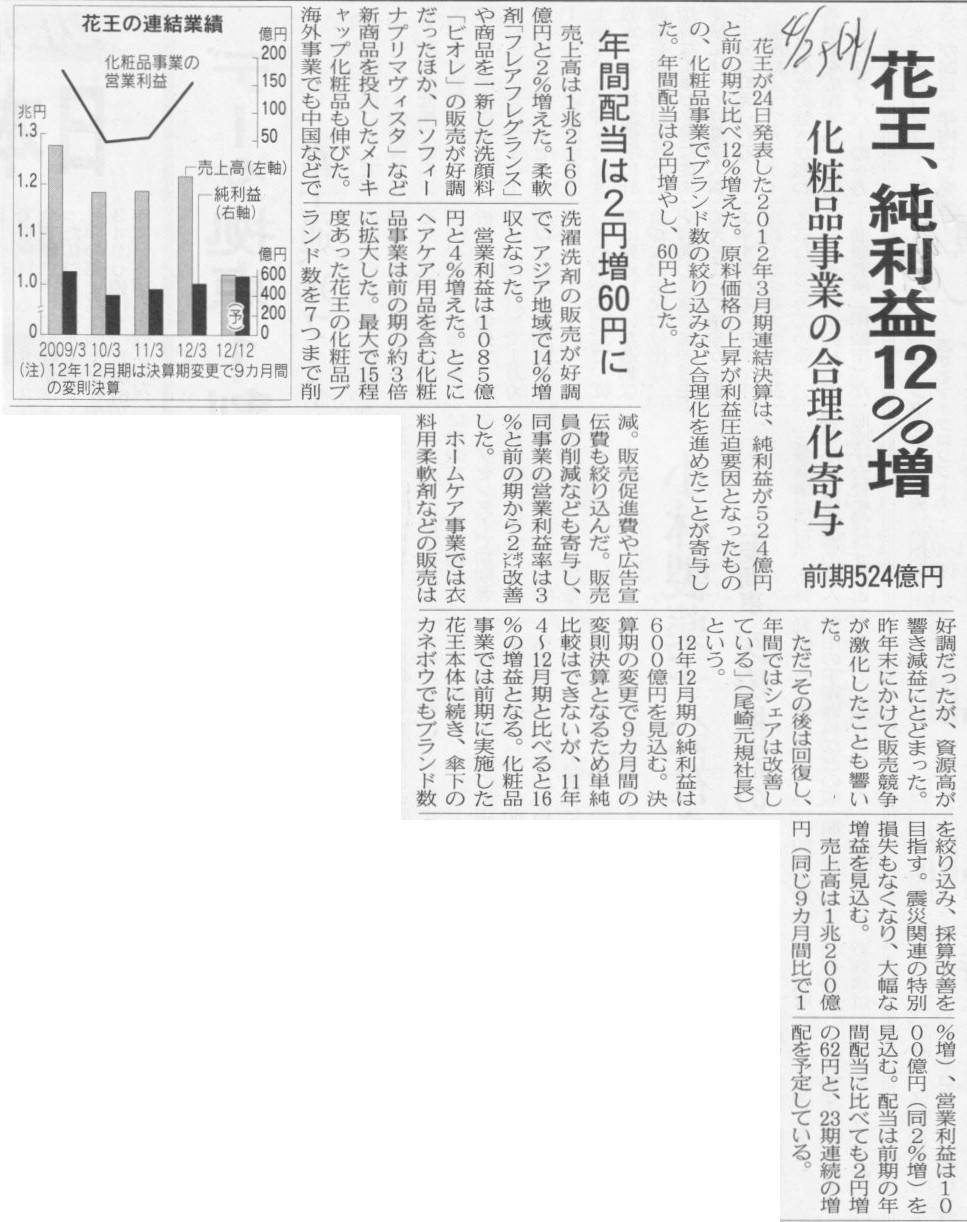
花王、純利益12%増 化粧品事業の合理化寄与 前期524億円 年間配当は2円増60円に
(記事)
2012年4月24日(火)日本経済新聞
ヤクルト株が急伸 3年半ぶり高値 一時14%高 仏ダノン買い増し期待で
(記事)
2012年4月24日(火)日本経済新聞
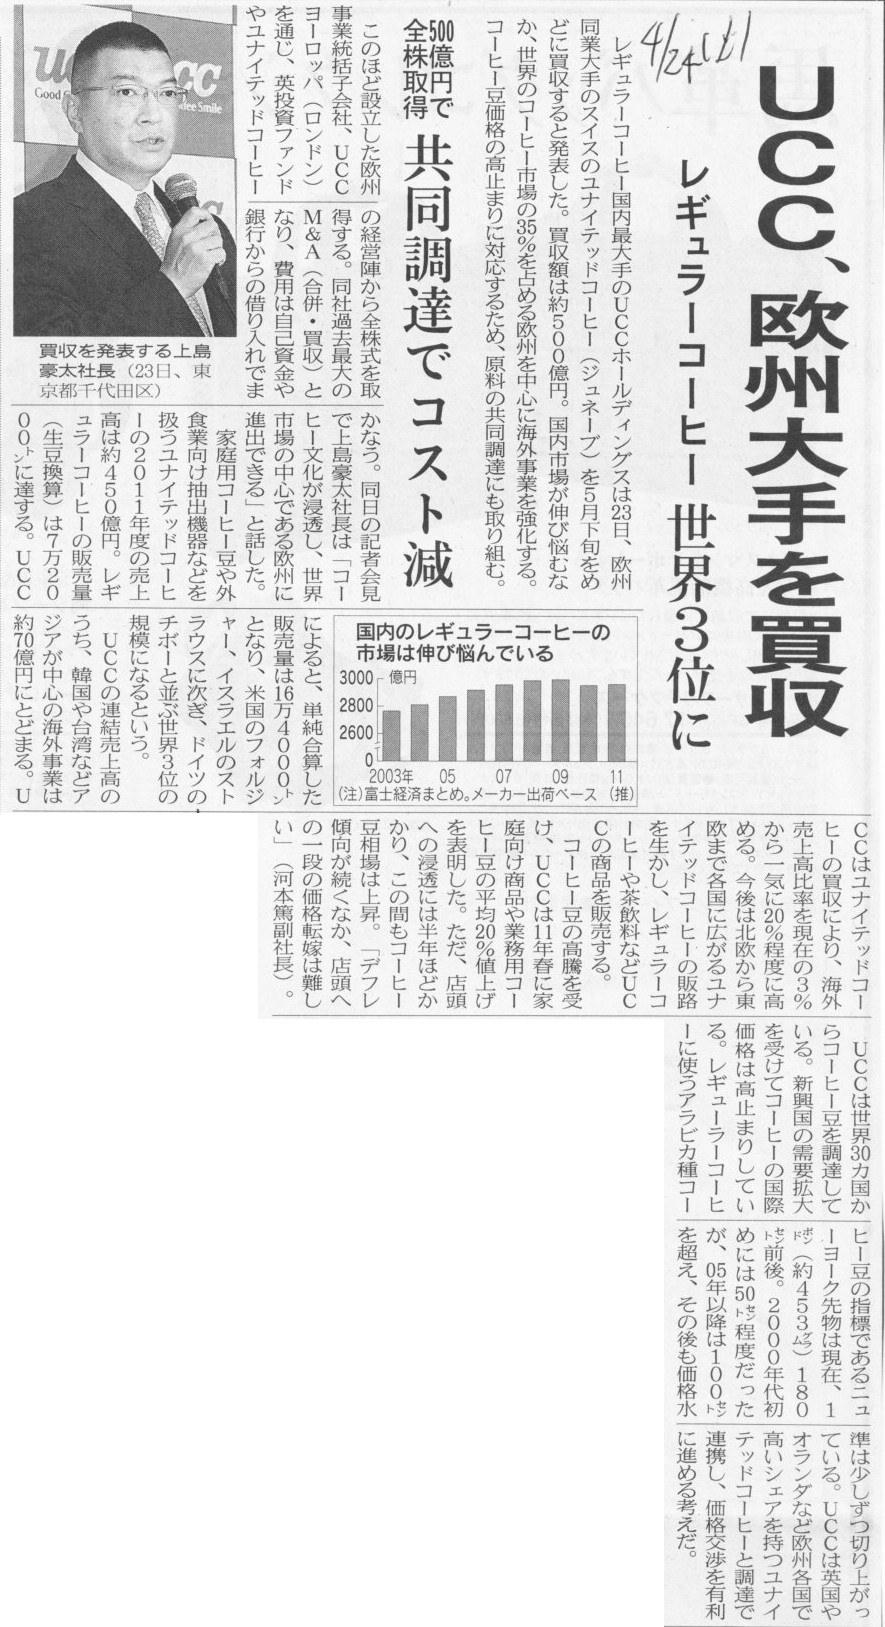
UCC、欧州大手を買収 レギュラーコーヒー
世界3位に
500億円で全株取得 共同調達でコスト減
(記事)
2012年4月24日(火)日本経済新聞
ネスレ、幼児向け食品買収 米ファイザーから118億円㌦で
(記事)
Vevey, Switzerland, April 23, 2012
Nestle to acquire Pfizer Nutrition in
strategic move to enhance its position in global infant
nutrition
ttp://www.nestle.com/Media/PressReleases/Pages/AllPressRelease.aspx?PageId=295
2012年4月24日(火)日本経済新聞
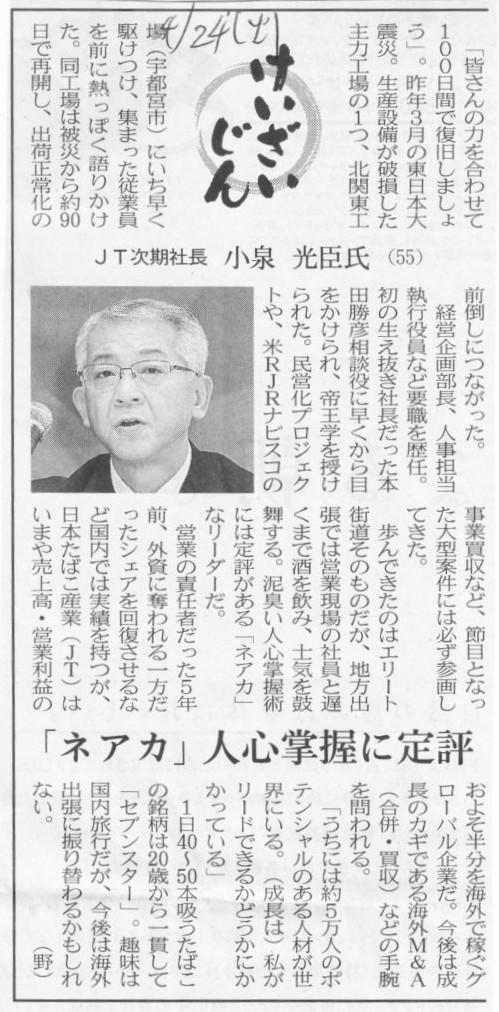
けいざいじん
JT次期社長 小泉 光臣氏 (55)
「ネアカ」 人心掌握に定評
(記事)
2012年4月23日(月)日本経済新聞 経営の視点
ネット業界の大物、相次ぐ訪日 有望ベンチャーを物色か
(記事)
2012年4月23日(月)日本経済新聞
起業の軌跡
一休 森
正文社長
宿泊予約サイト開設、国内大手に 武器は行動力、闘病バネに
(記事)
2012年4月24日(火)日本経済新聞 人こと
日本テレビ放送網 大久保社長
「三冠王」でも気を緩めず
(記事)
2012年4月24日(火)日本経済新聞
香港、「虚偽記載」で最大の罰金
(記事)
【コメント】
過年度の決算の修正についてですが、記事は間違っていると思います。
過年度修正とはただ単に過年度の決算に間違いがあった場合に過去に遡って財務諸表を訂正することをいいます。
「誤謬の訂正」といいます。
記事に書いてあるような「会計上の変更」ではありません。
2012年4月23日(月)日本経済新聞
産業革新機構・日立ハイテク、来月に
球状太陽電池 量産へ新会社 京都ベンチャーの技術活用
(記事)
【コメント】
また始まった。
(太陽電池なのに球状というのはネタでしょう)
2012年4月25日(水)日本経済新聞
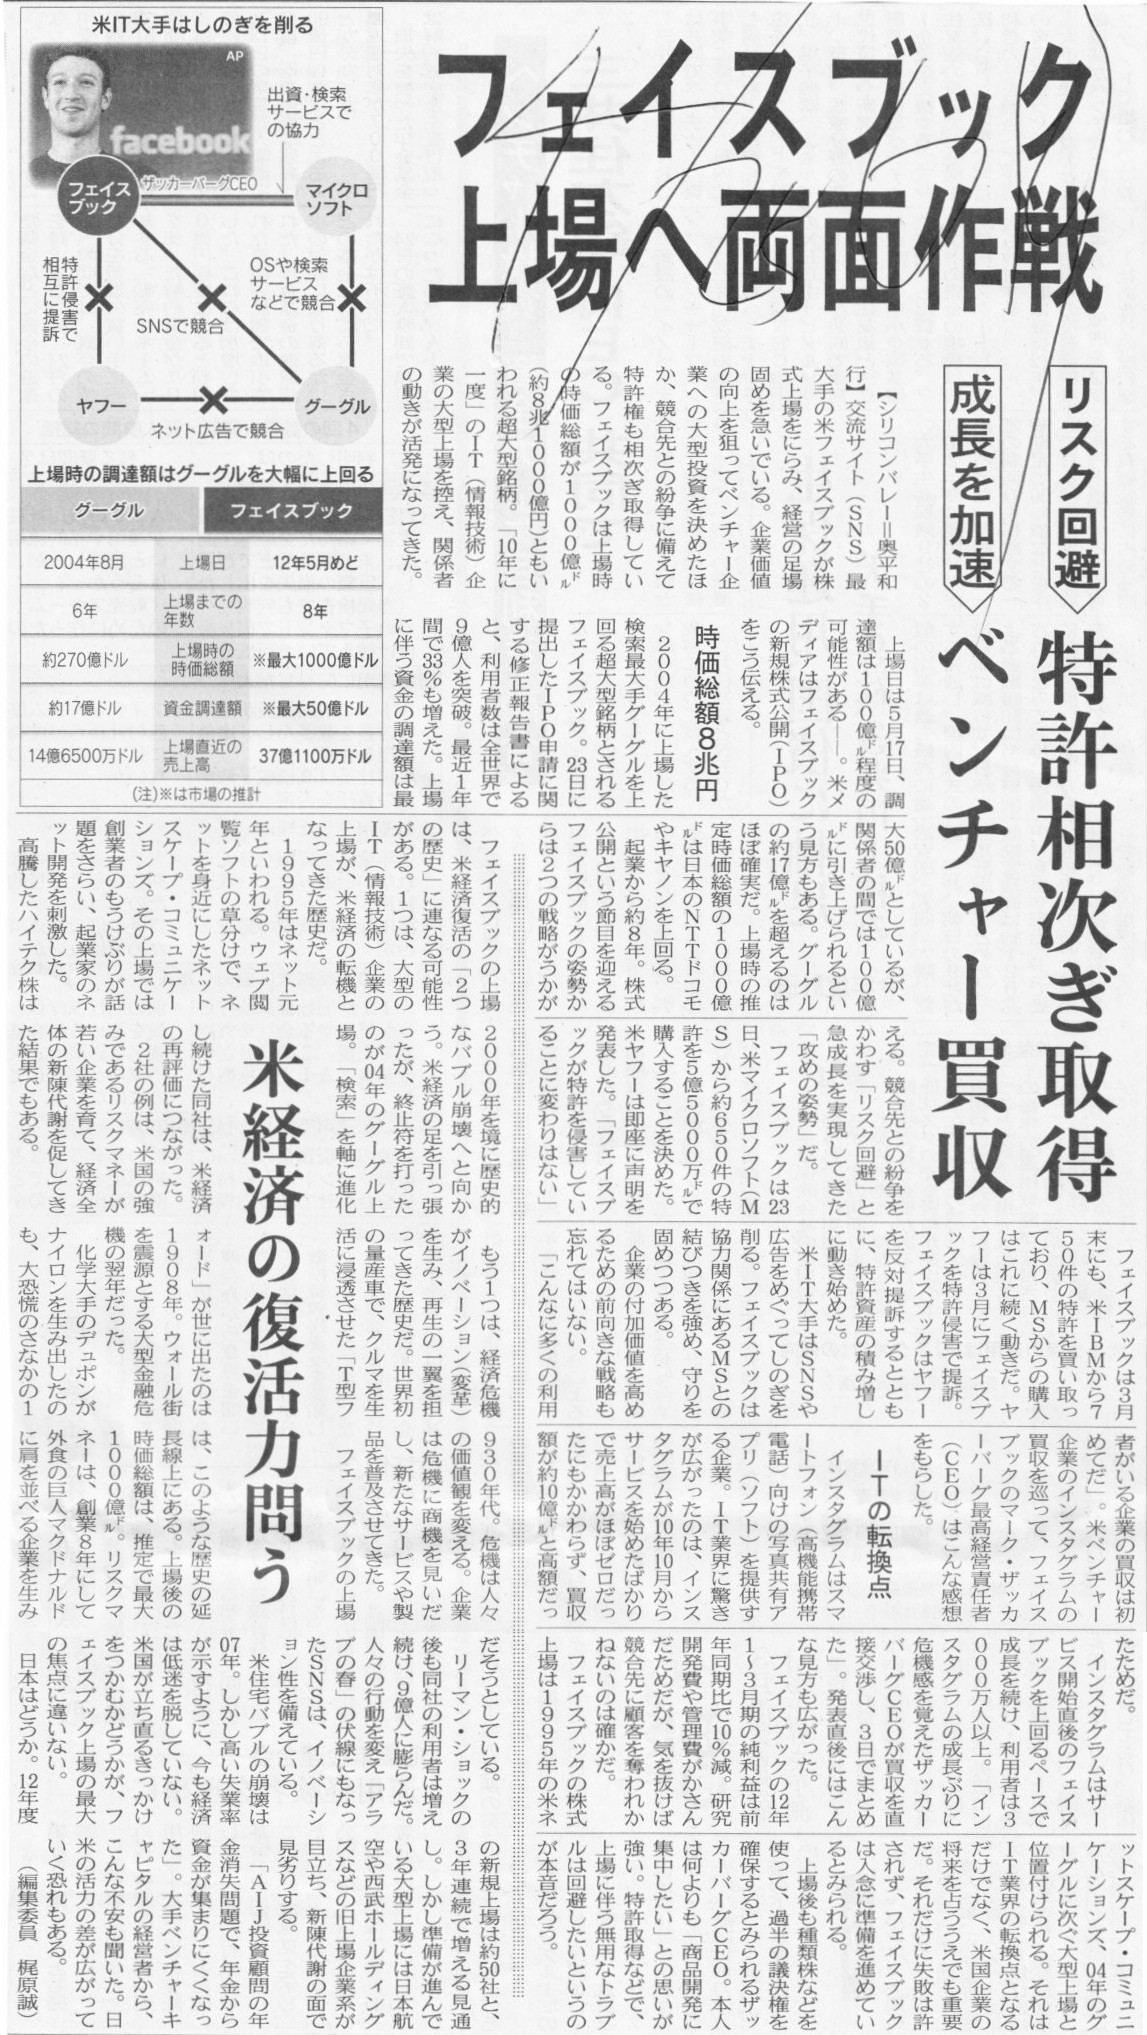
フェイスブック上場へ両面作戦
リスク回避 特許相次ぎ取得
成長を加速 ベンチャー買収
米経済の詐欺力問う
(記事)
2012年4月25日(水)日本経済新聞
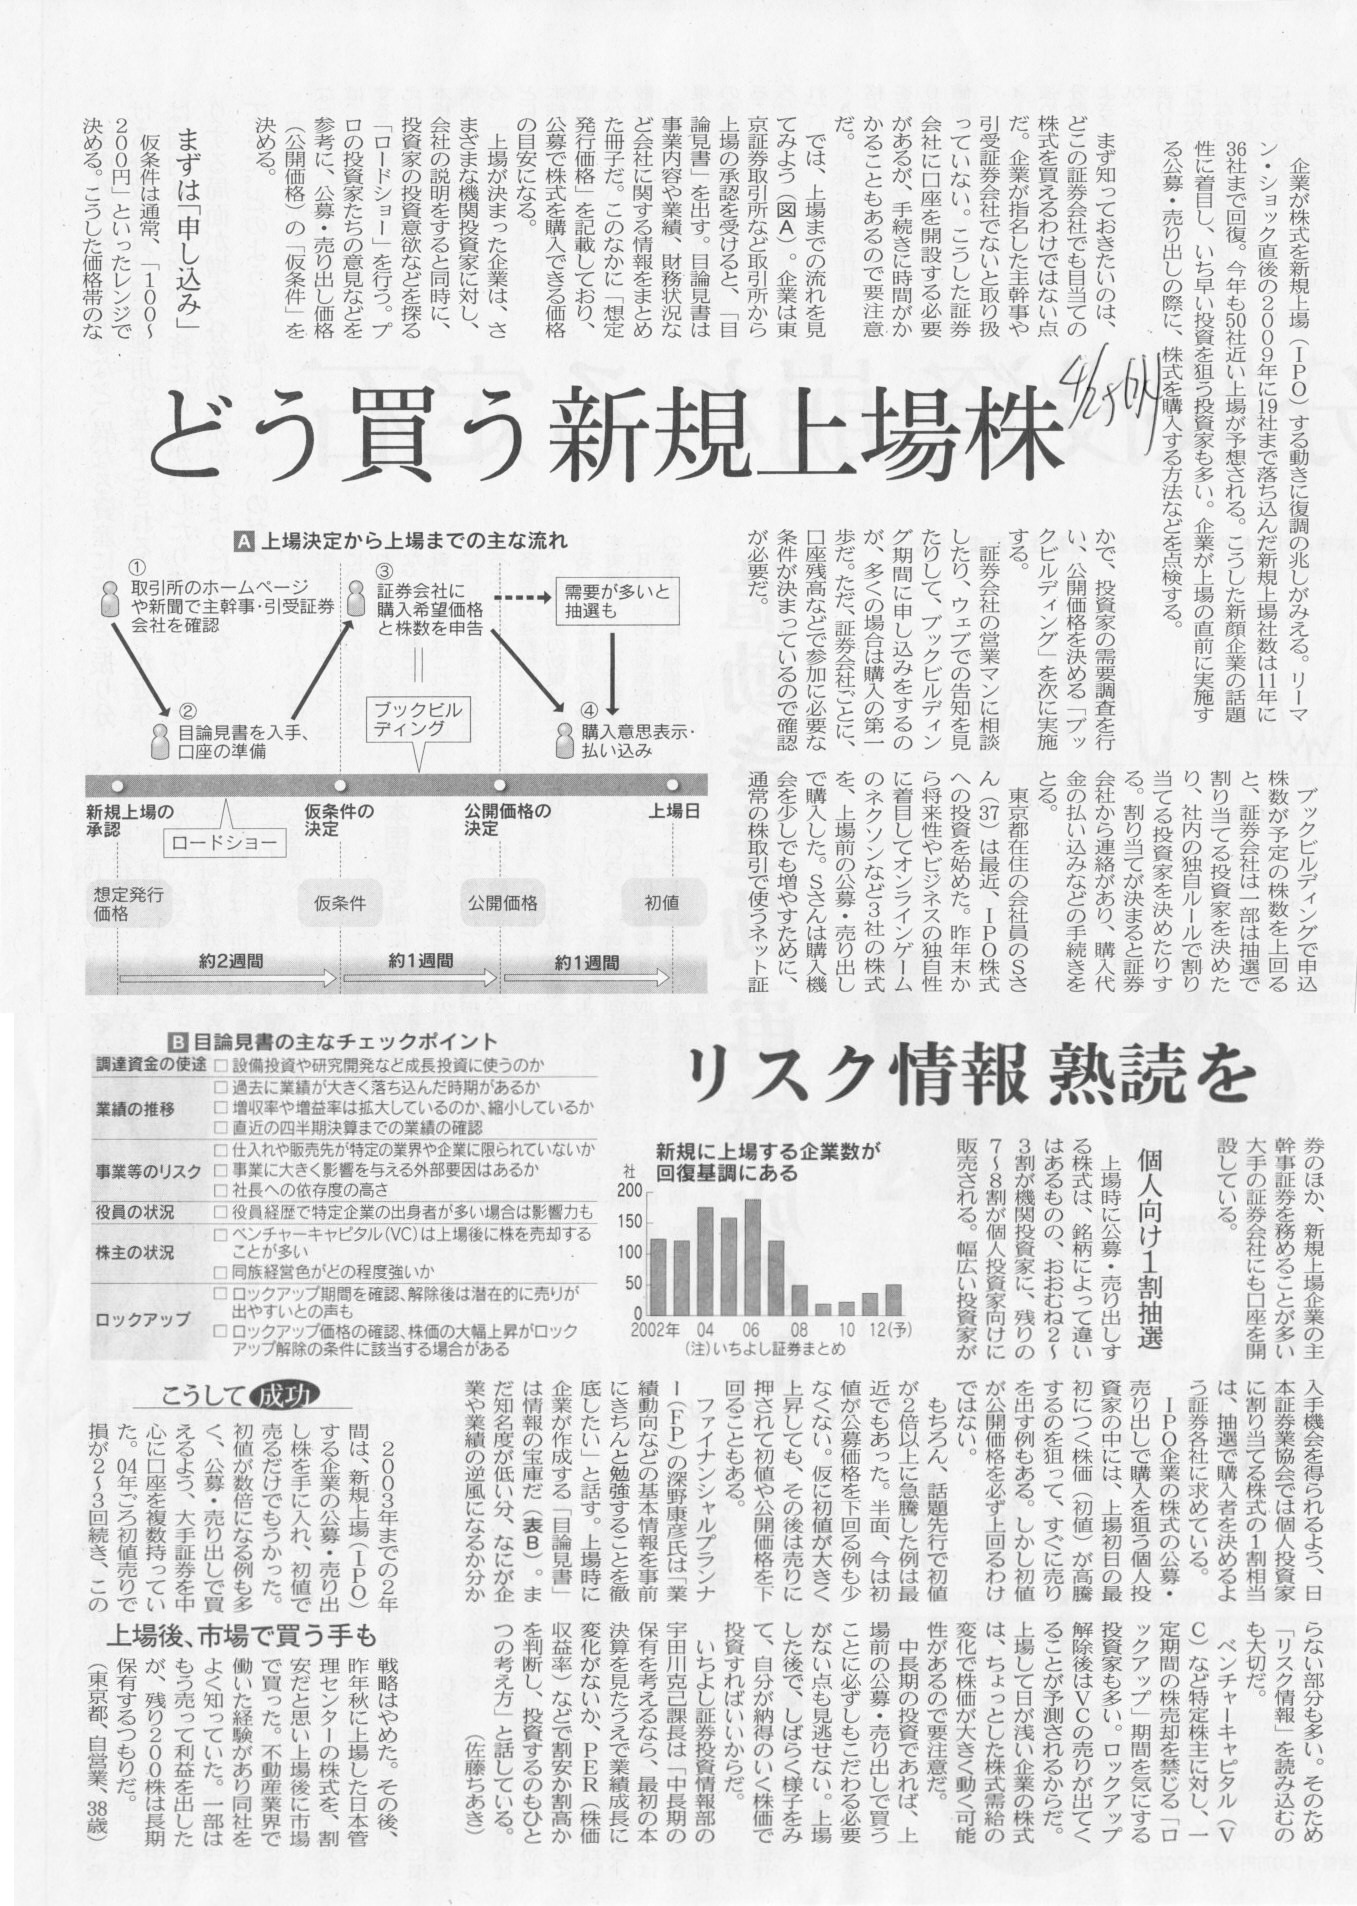
どう買う新規上場株 リスク情報 熟読を
(記事)
[サンフランシスコ 24日 ロイター] 関係筋によると、米フェイスブックが最近、相次いで企業買収や
特許権取得を進めていることで、5月に予定している新規株式公開(IPO)が1週間程度遅れ、6月にずれ込む可能性も出ている。
フェイスブックは最近、写真共有アプリを開発したインスタグラムを約10億ドルで買収したほか、
23日にはマイクロソフトから5億5000万ドルでAOLの特許を取得すると発表した。
フェイスブックはIPOに向け準備の最終段階に入っており、同社幹部によると、早ければ5月7日に
投資家説明会(ロードショー)を開始し、14日の週の後半にも株式を上場させたい考え。
通常はロードショーの期間は2週間程度必要とされている。
関係筋が匿名を条件に明らかにしたところによると、最近同社が実施した一連の買収や特許権取得により、
それらが業績などに与える影響について証券取引委員会(SEC)と協議する時間が必要になる見込み。
もっとも、それほど重大な問題ではないため、申請書類を再提出する必要はなさそうだという。
再提出を求められれば、IPOまでにさらに時間がかかることになる。
CNBCは24日、そうした理由により、ロードショーの開始は5月14日あるいは月末になる可能性があると伝えた。
米国では5月28日がメモリアルデーの休日で、その前後は流動性が乏しくなり、フェイスブックのような大型IPOにとって
タイミングが好ましくないため、IPOが6月初めあるいは中旬にずれ込む可能性があるとしている。
フェイスブックやSECのスポークスマンは、これについてコメントを拒否した。
ニューヨーク・タイムズ紙によると、フェイスブックのインスタグラム買収交渉では、
フェイスブックの企業価値が1040億ドルと評価される可能性が議論されていた。
グリーンクレスト・キャピタルのチーフエコノミスト、マックス・ウルフ氏はこれについて、
フェイスブックの最新の財務報告書を踏まえると「とても標準的な評価手法とは思えない」と指摘。「非常に強気な数字だ」と述べた。
フェイスブックの第1・四半期の純利益は前年同期比12%減の2億0500万ドル、売上高は6%減の10億6000万ドル。
広告収入は8%減の8億7200万ドルで、同社は季節要因が原因と説明しているが、アナリストは同社の広告事業について、
ターゲットを大手ブランドに変更するなど、まだ手探りの状態だと指摘している。
ピボタル・リサーチ・グループのアナリスト、ブレイン・ウィーザー氏は「事業の拡張性に疑問が生じる」とし、
フェイスブックの推定企業価値を820億ドルから750億ドルに修正した。
(ロイター 2012年
04月 25日 13:58
JST)
ttp://jp.reuters.com/article/technologyNews/idJPTYE83O00N20120425
>グリーンクレスト・キャピタルのチーフエコノミスト、マックス・ウルフ氏はこれについて、
>フェイスブックの最新の財務報告書を踏まえると「とても標準的な評価手法とは思えない」と指摘。
>「非常に強気な数字だ」と述べた。
ツヨキな数字ではなく、サギな数字、
間違いでしょう。
米アップル決算、ピーター・オッペンハイマーCFOの発言要旨
[サンフランシスコ 24日 ロイター] 米アップルが24日発表した第2・四半期(1─3月)決算は、
「アイフォーン(iPhone)」や「アイパッド(iPad)」の好調な売り上げが寄与し、予想以上の好決算となった。
決算に関するピーター・オッペンハイマー最高財務責任者(CFO)の主な発言は以下の通り。
<ピーター・オッペンハイマー最高財務責任者(CFO)>
◎「iPhone」の素晴らしい売り上げが利益を押し上げた。
◎海外での「iPhone」売り上げに弾みがついている。
◎3月末時点における「iPhone」の需給バランスは均衡。
◎「iPad」は作ればすぐに売れ、生産が追いつかない。
◎3月末時点で保有している1100億ドルのキャッシュや証券のうち、740億ドルは海外で保有。
◎コモディティや他のコストが予想を下回ったことや、予想を上回る売り上げや製品構成などが利益率の改善につながった。
◎大中華圏での売上高は79億ドル。「iPhone4S」に対する潜在的な需要の大きさが売り上げを押し上げた。
(ロイター 2012年
04月 25日 09:26
JST)
ttp://jp.reuters.com/article/technologyNews/idJPTYE83O00A20120425
>◎海外での「iPhone」売り上げに弾みがついている。
→多分正しい。
>◎3月末時点における「iPhone」の需給バランスは均衡。
→多分正しい。
>◎「iPad」は作ればすぐに売れ、生産が追いつかない。
→多分嘘。
>◎3月末時点で保有している1100億ドルのキャッシュや証券のうち、740億ドルは海外で保有。
→多分嘘。
>◎コモディティや他のコストが予想を下回ったことや、予想を上回る売り上げや製品構成などが利益率の改善につながった。
→多分正しい。
◎大中華圏での売上高は79億ドル。「iPhone4S」に対する潜在的な需要の大きさが売り上げを押し上げた。
→多分嘘。というより「潜在的な需要」のことは「売り上げ」とはいいません。「デマンド」といいます。ただ単に欲しいは「ウォンツ」。
Apple crushes Street targets, dispels iPhone fears
(Reuter Tue Apr 24,
2012 7:27pm
EDT)
ttp://www.reuters.com/article/2012/04/25/us-apple-idUSBRE83N12L20120425
>in the Greater China region
のようです。
the Greater China region
とは、
>China, Taiwan and Hong Kong
を指すようです。
こちらで書いていますように、「組み立ての委託のために電子部品を台湾の組み立て企業に納入している分」も
損益計算書上は「売上高」に計上されています。
「完成品となった後は今後最終消費者への売上高として顕在化する」という意味で「潜在的な需要の大きさが売り上げを押し上げた」
と書いているのかもしれません。
アップルの売上高には、組み立て企業への委託であるEMS売上高と最終消費者への販売である完成品売上高の両方が計上されいて、
同時に、アップルの売上原価には、電子部品等の元々の材料の仕入れと組み立て企業からの完成品の仕入れの両方が計上されています。
材料の仕入れから最終消費者への販売までの流れ
(電子部品仕入れ) aaa / (電子部品買掛金) aaa
(EMS売掛金) bbb / (EMS売上高) bbb
(完成品仕入れ) ccc / (完成品買掛金) ccc
(現金預金) ddd / (完成品売上高) ddd
数字の大小は当然、
aaa <= bbb < ccc < ddd
です。
2012年4月24日(火)日本経済新聞
JVCケンウッド 統合後初の配当実施 再建に区切り 前期末3~5円
(記事)
まず、2011月3末時点で、単体ベースで594億円の繰越欠損金を抱えていた、と書かれていますが、
これは税務上の繰越欠損金だと思います。
そしてこれはJVCケンウッドと子会社3社の合併以前から子会社のいずれかが抱えていた繰越欠損金なのだと思います
(JVCケンウッドが合併により繰越欠損金を引きついただけ)。
次に、だから配当ができない状態だった、と書かれていますが、
今度はこれは財務会計上の話になります。
配当ができない状態だったのは本当なのかもしれませんが、それは財務会計上の分配可能な剰余金がなかったから、
という理由になると思います。
税務上の繰越欠損金があることが配当をできない理由、というわけではないと思います。
逆に言えば、税務上の繰越欠損金があっても配当を行うことは可能だと思います。
それから、資本剰余金を利益剰余金に振り替えることによって配当が可能になったと書かれていますが、
これは財務会計上の繰越利益剰余金のマイナス(当期未処理損失、会計上の繰越損失、会計上の累積損)を
資本剰余金を取り崩すことによって会計上穴埋めした、ということです。
ある意味会計上無理やり配当の原資を捻出したというだけなのです。
決して、利益を計上することによって配当可能な原資を生み出したのではありません。
また、この財務会計上の繰越利益剰余金のマイナスを資本剰余金で穴埋めしたことと
税務上の繰越欠損金を解消したこととは関係ありません。
会計上の手続きと税務上の手続きは異なる点には注意が必要です。
最後に、資本剰余金を利益剰余金に振り替えることによって配当が可能になるというのは、
旧商法に比べて現会社法は投資家保護という観点からは全く機能していないのではないか、という思いがあります。